и нажмите кнопку «В корзину».



Отражение в бюджетном учете операций по движению сумм субсидий выделяемых учреждению
В программе 1С: Бухгалтерия государственного учреждения, редакция 2.0.96
1С: БГУ редакция 2.0.96
Особенностью бюджетных и автономных учреждений является то, что они осуществляют свою деятельность в рамках доведенных сумм субсидий. Данные суммы подлежат обязательному отражению на счетах бухгалтерского учета.
Ниже представлен порядок действий и документов программы, которого можно придерживаться при ведении учета в базе 1С.
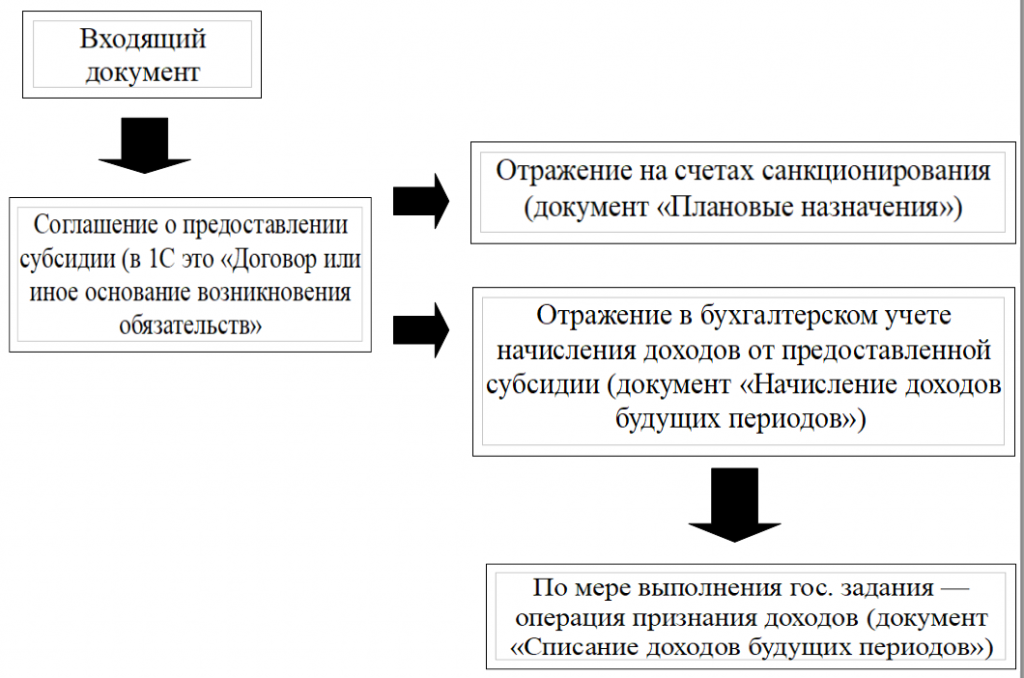
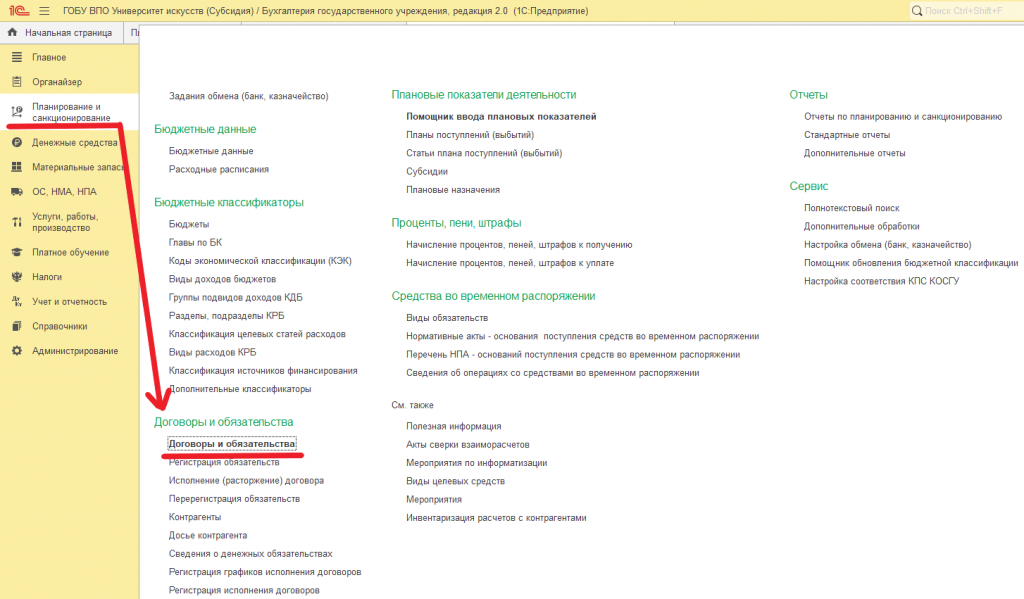
Учет доходов от предоставленных субсидий начинается с правильного ввода информации о самом Соглашении в программу. Для этого предназначен справочник «Договоры и иные основания возникновения обязательств». Открыть его можно в разделе «Планирование и санкционирование», в группе «Договоры и обязательства»:
При создании договора следует обратить внимание на заполнение реквизитов. В качестве контрагента выступает вышестоящее учреждение, которое выполняет функции учредителя. Вид договора должен быть указан «С отправителем трансферта (субсидии)», вид обязательства — Соглашение. В поле «Краткое содержание» можно в свободной форме описать предмет соглашения. Обязательно указать номер и дату Соглашения из исходного документа.
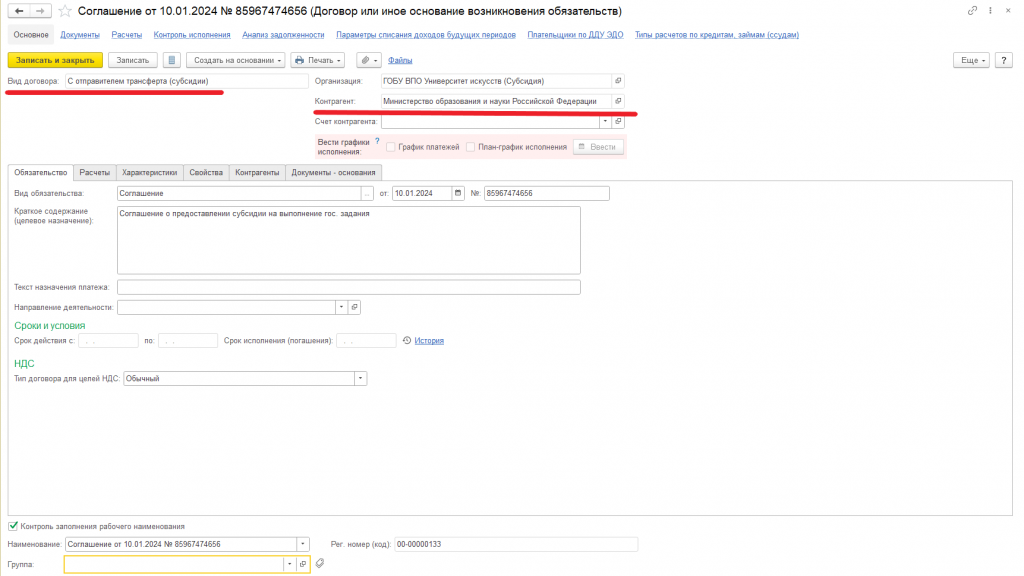
Как правило, в рамках одного соглашения содержатся суммы субсидий на три года — текущий и очередные плановые периоды.
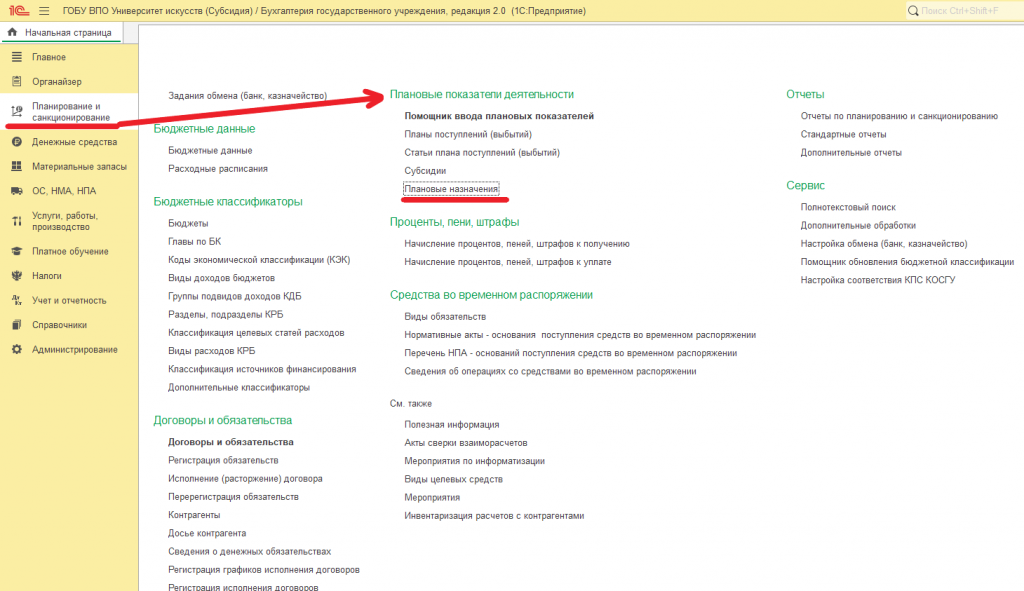
Ввод показателей плана. Документ «Плановые назначения» можно найти в разделе «Планирование и санкционирование», группа «Плановые показатели деятельности».
Предположим, что в ГОБУ ВПО Университет искусств в январе 2024 года была доведена субсидия по государственному заданию (КФО 4). Общая сумма по Соглашению составила 24000000 рублей, из которых 8000000 рублей приходится на 2024 год, 8000000 рублей — на 2025 год, 8000000 рублей на 2026 год.
При заполнении документа указываются следующие реквизиты:
-
год плана — указывается в соответствии с периодом планирования — 2024, 2025, 2026. Соответственно, для каждого периода плана будет создаваться отдельный документ Плановых назначений.
-
Дата документа — на дату доведения плана, то есть 10 января 2024 г.
-
реквизиты входящего документа — наименование, номер и дата.
-
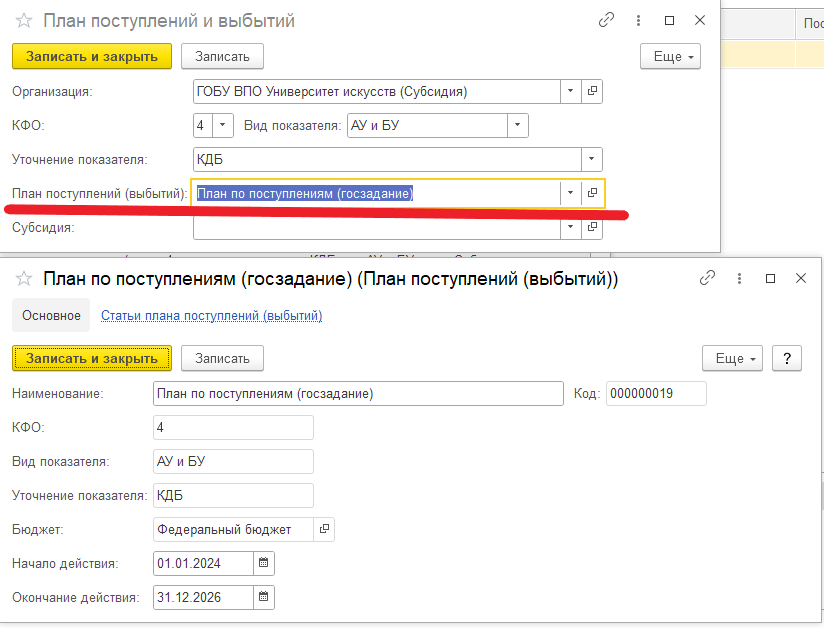
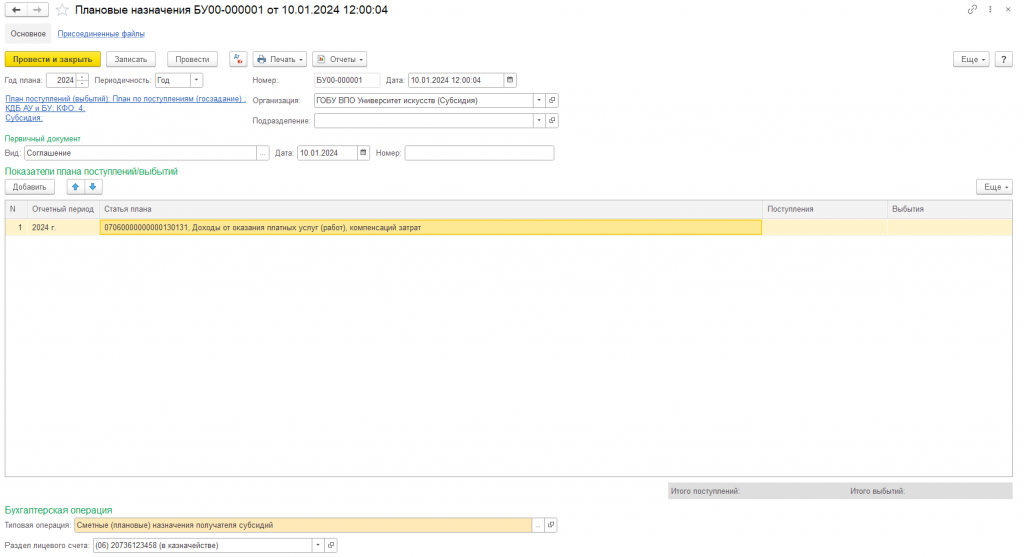
Обязательным реквизитом является «План поступлений (выбытий)». В специальный справочник добавляются характеристики плана ФХД, отдельно для доходов и расходов, в разрезе каждого КФО. В нашем примере необходимо добавить план для доходов. Даты начала и окончания плана, бюджет, задаются в раскрывающемся реквизите.
В табличную часть указываются запланированные суммы в разрезе бюджетной классификации. В поле отчетный период указывается в соответствии с периодом планирования, аналогично шапки документа. Если вносятся плановые показатели по доходам, то они отражаются в графе «Поступления» документа.
Табличная часть документа состоит из статей плана поступлений. Их необходимо добавить в одноименный справочник статей плана согласно плана ФХД.
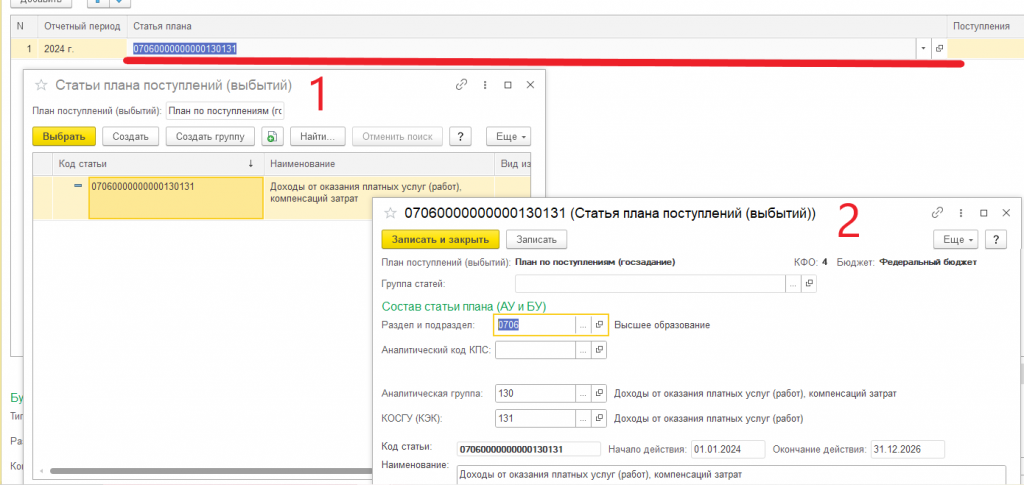
В нижней части документа указывается типовая операция и раздел лицевого счета. Типовая операция представлена в единственном числе - «Сметные (плановые) назначения получателя субсидий».
!Сумму поступлений указываем только на 2024 год!
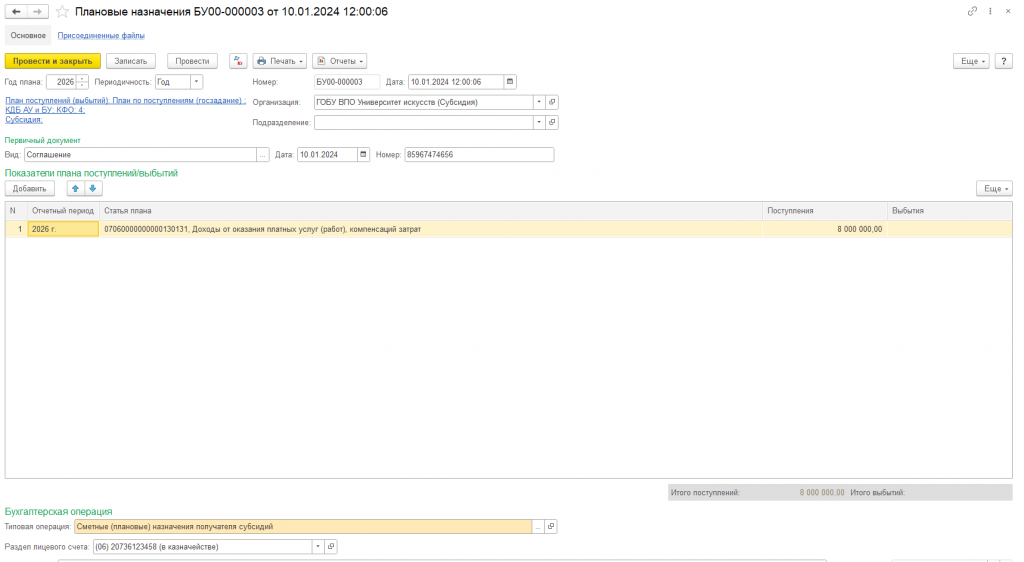
Заполненный документ на изображении ниже.
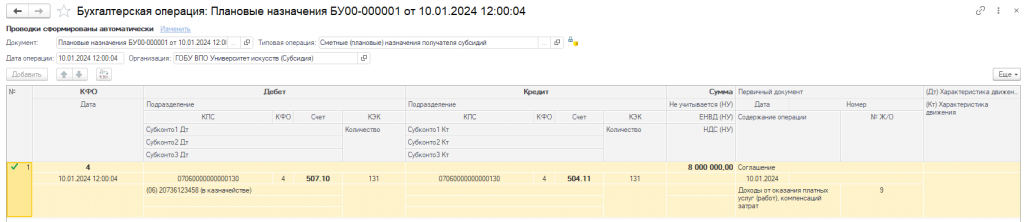
Результат проведения документа:
Создадим еще два документа плановых назначений для 2025 и 2026 года. Разница в заполнении документов будет в периодах плана.
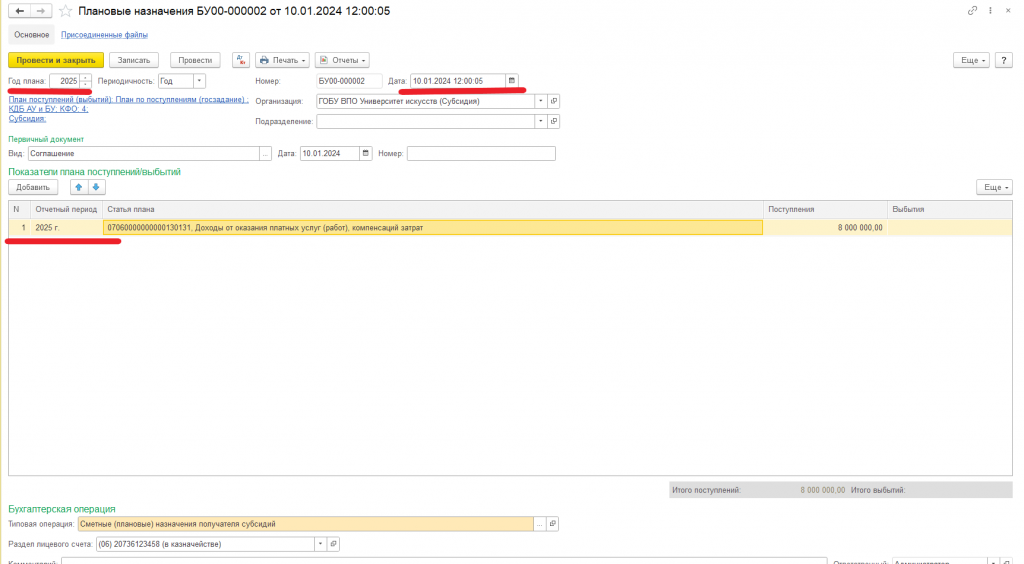
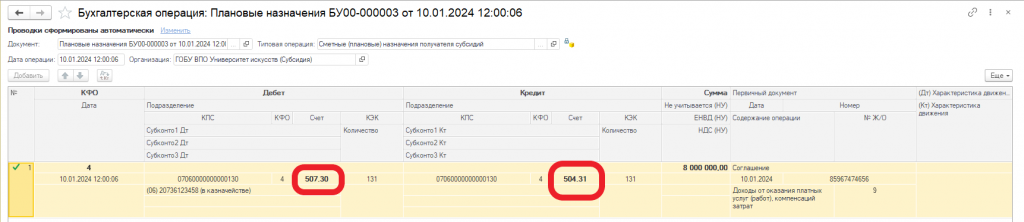
Обращаем внимание на бухгалтерские записи документа. При указании дат происходит повышение глубины планирования:
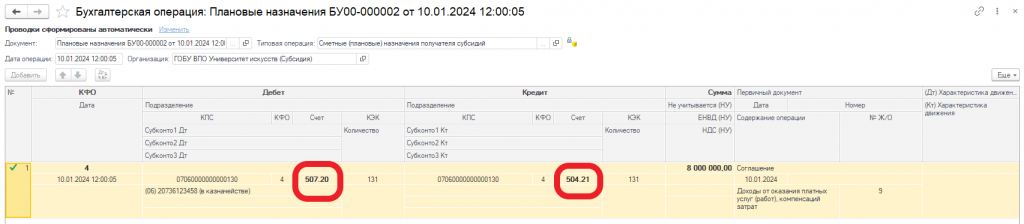
Так как 2025 год следующий по счету после текущего, то цифра субсчета увеличивается на единицу.
Следовательно, для 2026 года будут субсчета с цифрой 30:
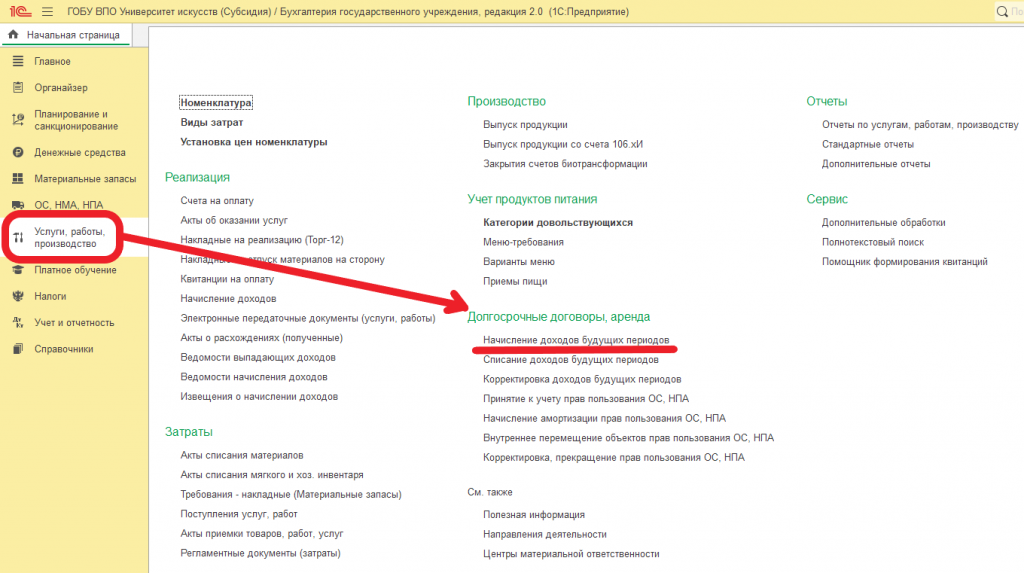
На следующем этапе необходимо провести документ «Начисление доходов будущих периодов». Найти его можно в разделе «Услуги, работы, производство» → группа «Долгосрочные договоры, аренда».
Порядок заполнения документа:
-
Вид операции — указать «Прочие доходы будущих периодов»;
-
В качестве контрагента и договора указываются вышестоящее учреждение, с которым заключено Соглашение о субсидии и само соглашение соответственно;
-
бюджетная классификация — КФО, КПС, КЭК (КОСГУ) в соответствии с утвержденным планом.
Заполнение табличной части документа.
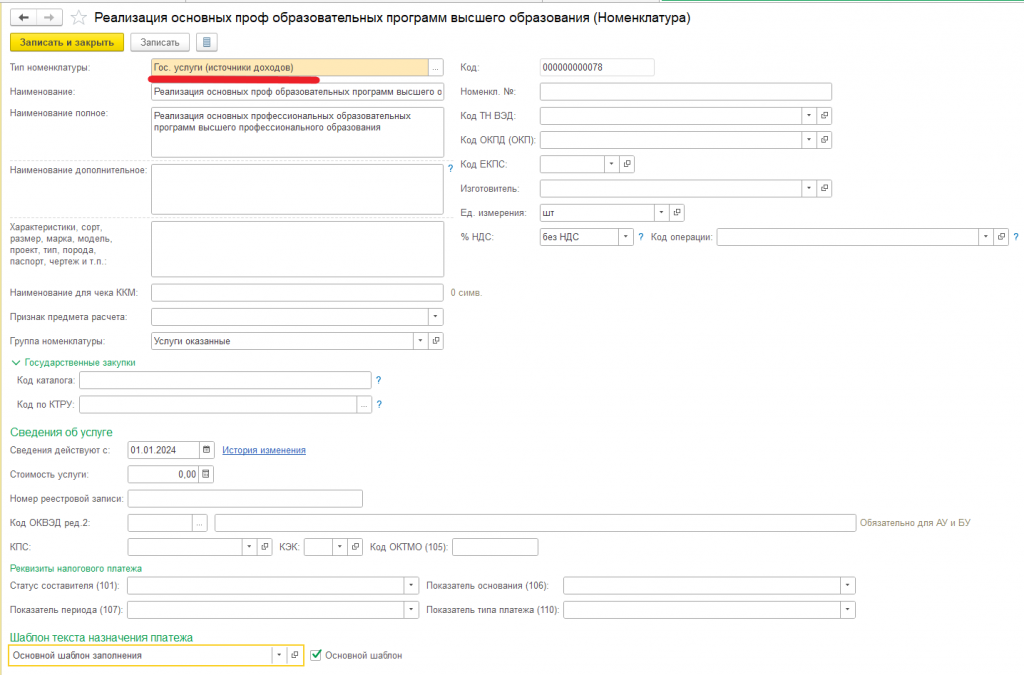
По столбцу «Номенклатура» необходимо выбрать номенклатуру из справочника для заполнения аналитики счета 401.40 «Доходы будущих периодов». Можно использовать вид услуги, которые выбираются для счета 109.60 «Себестоимость готовой продукции, работ, услуг». Тип номенклатуры должен быть указан «Гос. услуги (источники доходов)»:
Количество можно указать 1 (единица).
Для субсидий ставка НДС не заполняется.
Для учета субсидий в бюджетном учете предусмотрены счета:
-
401.40 «Доходы будущих периодов»;
-
401.41 «Доходы будущих периодов к признанию в текущем году»;
-
401.49 «Доходы будущих периодов к признанию в очередные года».
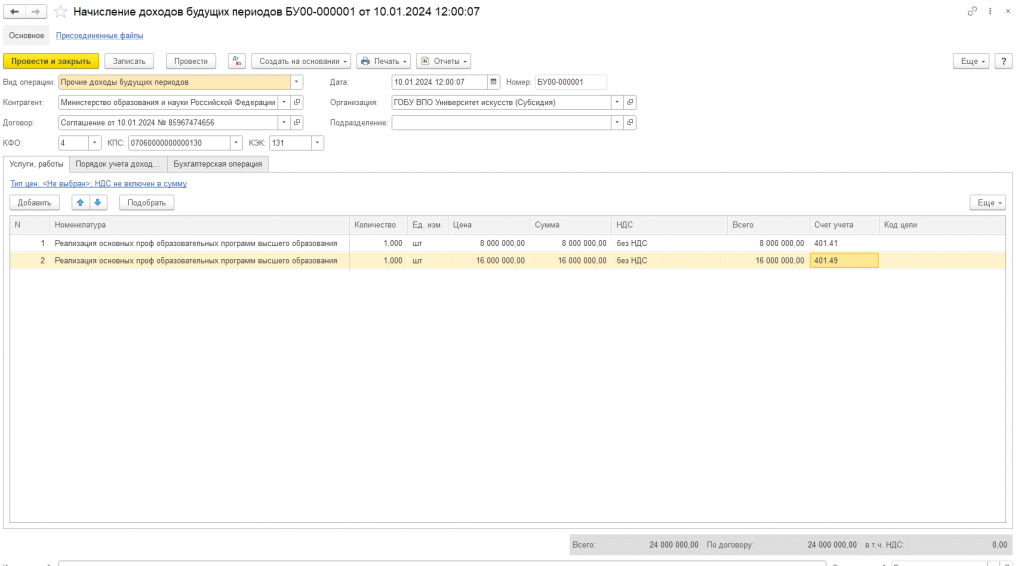
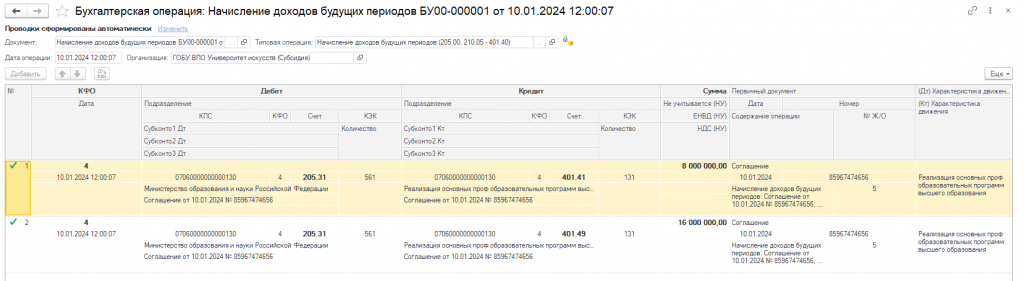
Поэтому, общую сумму субсидии необходимо отражать в разбивке по периодам признания. Сумма 8000000 рублей будет относиться к 2024 году, подлежит отражению на счете 401.41, остальная сумма на 2025 — 2026 годы в размере 16000000 рублей будет признаваться в следующих годах и отразится на счете 401.49.
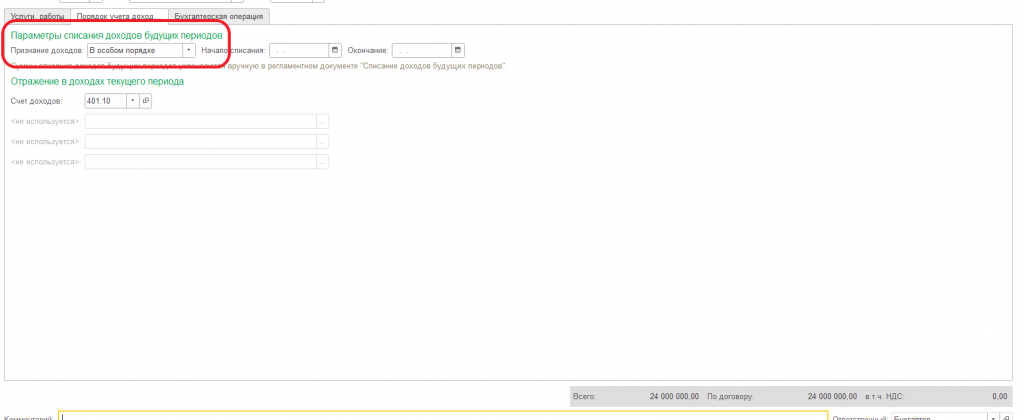
Закладка «Порядок учета доходов». Для субсидий указывается порядок признания «В особом порядке», так как доходы будущих периодов списываются в состав доходов текущего финансового года (в кредит счета 4.401.10.131) в соответствии с отчетом о выполнении государственного (муниципального) задания (п. 158 Инструкции № 174н, п. 186 Инструкции № 183н).
Отражение доходов текущего периода в виде субсидии на выполнение задания зависит не от момента заключения соглашения, а от выполнения задания. Оно фиксируется утвержденным отчетом о выполнении задания и извещением (ф. 0504805). Порядок признания в бухгалтерском учете показателей доходов (расходов) отчетного периода по операциям получения бюджетными и автономными учреждениями субсидий из бюджета разъяснен в письме Минфина России от 04.02.2020 № 02-06-07/6939.
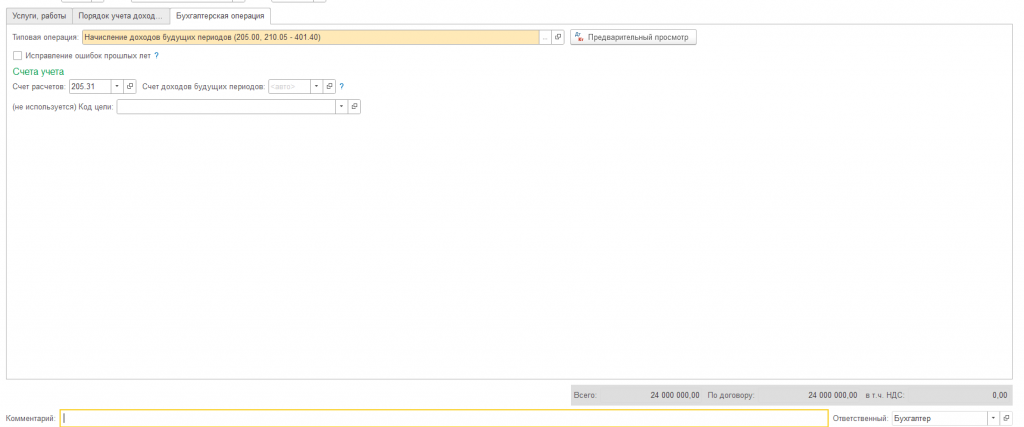
На закладке «Бухгалтерская операция» выбирается операция «Начисление доходов будущих периодов (205.00, 210.05 — 401.40)», счет расчетов — 205.31
Результат проведения документа:
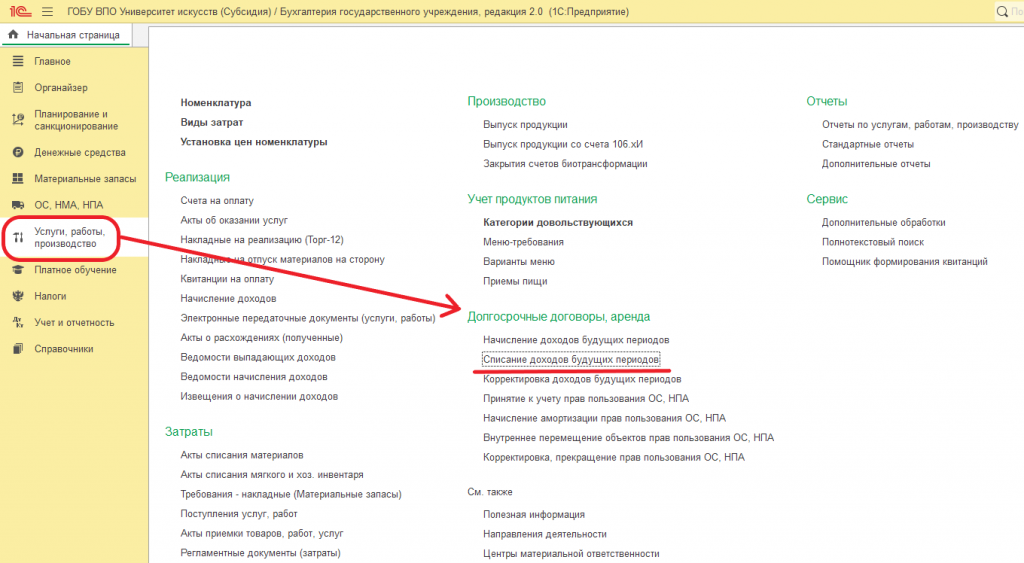
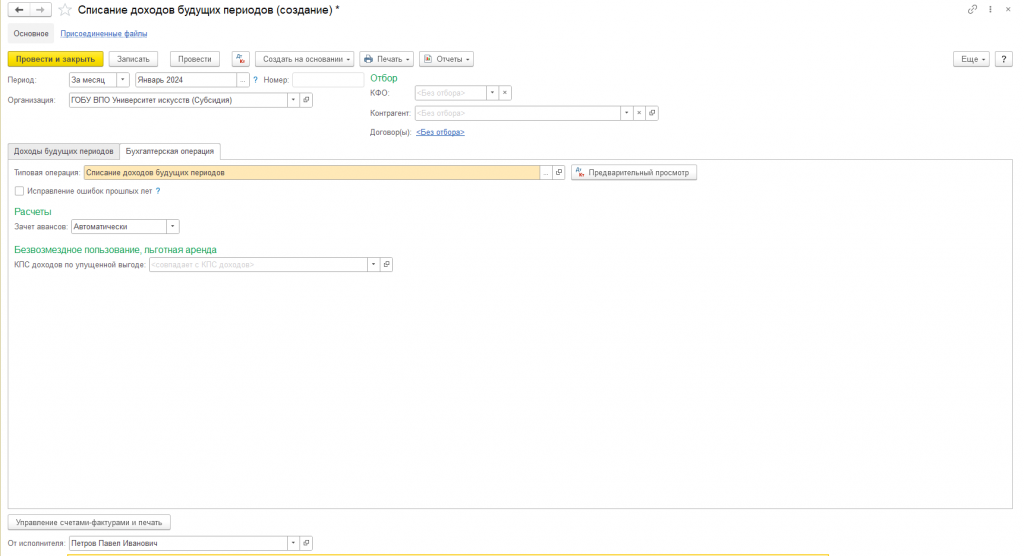
Как отмечалось выше, признание доходов будущих периодов происходит в момент выполнения задания. Для списания в программе вводится документ «Списание доходов будущих периодов». Он расположен разделе «Услуги, работы, производство» → группа «Долгосрочные договоры, аренда»
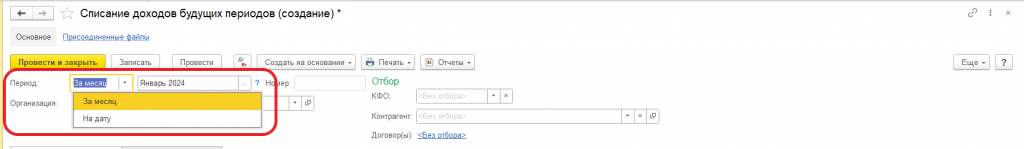
В документе есть возможность проведения за месяц или на конкретную дату, присутствует отбор по КФО, Контрагенту и договору, в случае большого количества аналитических признаков.
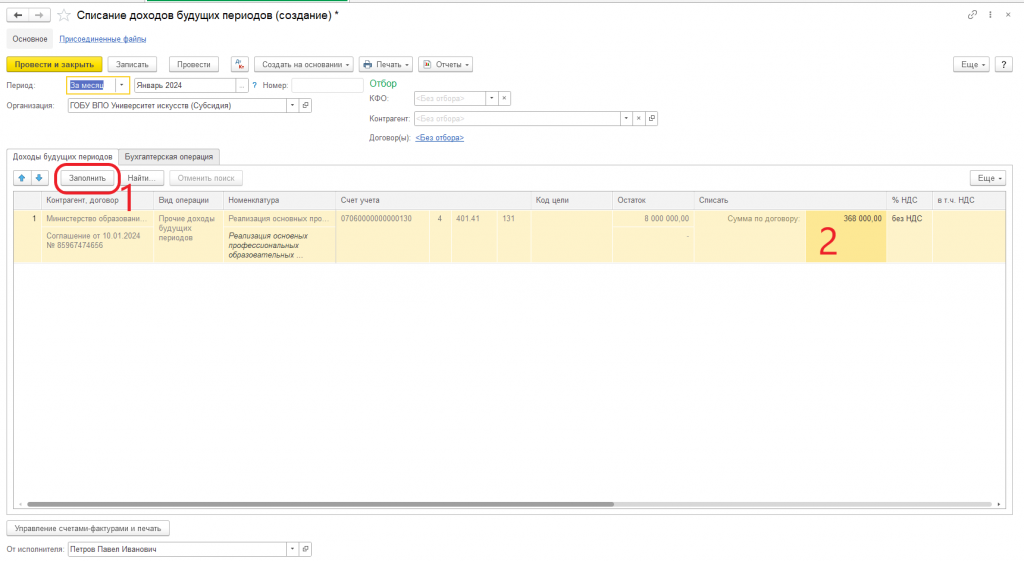
При списании доходов по субсидии в момент выполнения задания рекомендуется заполнить табличную часть по кнопке «Заполнить», а затем внести сумму, подлежащую списанию.
На закладке «Бухгалтерская операция» доступна единственная типовая операция - «Списание доходов будущих периодов», другие реквизиты уточнять не требуется.
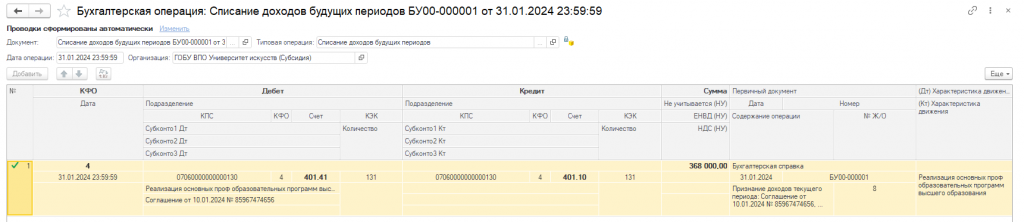
Результат проведения документа:
В отчете Оборотно-сальдовая ведомость по счету 401.41 можно отследить начисленную сумму, признанную в составе финансового результата и остаток. Увидеть аналитику можно активировав группировки отчета по кнопке «Настройка».
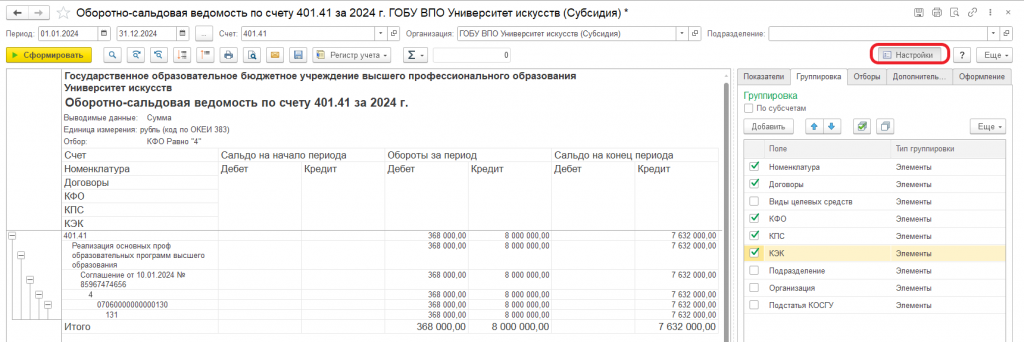
Таким образом, неиспользованный остаток субсидии составил 7632000 рублей.