и нажмите кнопку «В корзину».



Отражение модернизации объекта основных средств
В программе 1С: Бухгалтерия государственного учреждения, редакция 2.0.96
1С: БГУ редакция 2.0.96
В широком смысле слова «Модернизация» означает улучшение свойств и характеристик объекта нефинансовых активов.
Реконструкция — это восстановление первоначальных свойств объекта, процесс обновления устаревшего объекта.
Работы по реконструкции и модернизации улучшают и дополняют первоначальные технические характеристики и свойства объекта. При разграничении модернизации и ремонта основных средств определяющее значение имеет изменение технологического или служебного назначения основного средства либо приобретение им других новых качеств.
Модернизацию, реконструкцию или дооборудование проводят, чтобы изменить назначение ОС или улучшить его характеристики (письмо Минфина от 22.03.2017 № 03-03-06/1/16312).
Затраты, понесенные организацией в связи с модернизацией объекта ОС, являются капитальными вложениями и принимаются к учету в сумме фактических затрат на ее проведение.
Затраты на модернизацию и реконструкцию объекта основных средств после их окончания увеличивают первоначальную стоимость такого объекта, если в результате модернизации и реконструкции улучшаются (повышаются) первоначально принятые нормативные показатели функционирования.
Рассмотрим на конкретном примере операции по модернизации в государственном учреждении.
На балансе бюджетного учреждения числится легковой автомобиль балансовой стоимостью 2499000 рублей. Амортизация на объект начислена в полном объеме.
Для данного автомобиля решено установить дополнительное оборудование:
-
Система ГЛОНАСС на сумму 53000 рублей;
-
Защита картера стоимостью 10000 рублей;
-
Сигнализация с автозапуском и обратной связью стоимостью 36000 рублей.
Также сервисным центром были оказаны услуги по установке приобретенного оборудования на сумму 24000 рублей.
Согласно действующему законодательству, стоимость оборудования, предназначенного для модернизации, учитывается по статье КОСГУ 347 «Увеличение стоимости материальных запасов для целей капитальных вложений», а стоимость услуг — 228 «Услуги, работы для целей капитальных вложений».
Для проведения такой операции в бюджетном учете необходимо ввести следующие документы:
1. Отразить поступление оборудования как покупку материалов документом «Поступление МЗ».
2. Услуги по установке оборудования оформить документом «Поступление услуг, работ».
3. Списать стоимость оборудования на формирование капитальных вложений модернизации документом «Требование — накладная (материальные запасы)».
4. Отнести расходы по модернизации на первоначальную стоимость документом «Реконструкция, модернизация ОС, НМА, НПА».
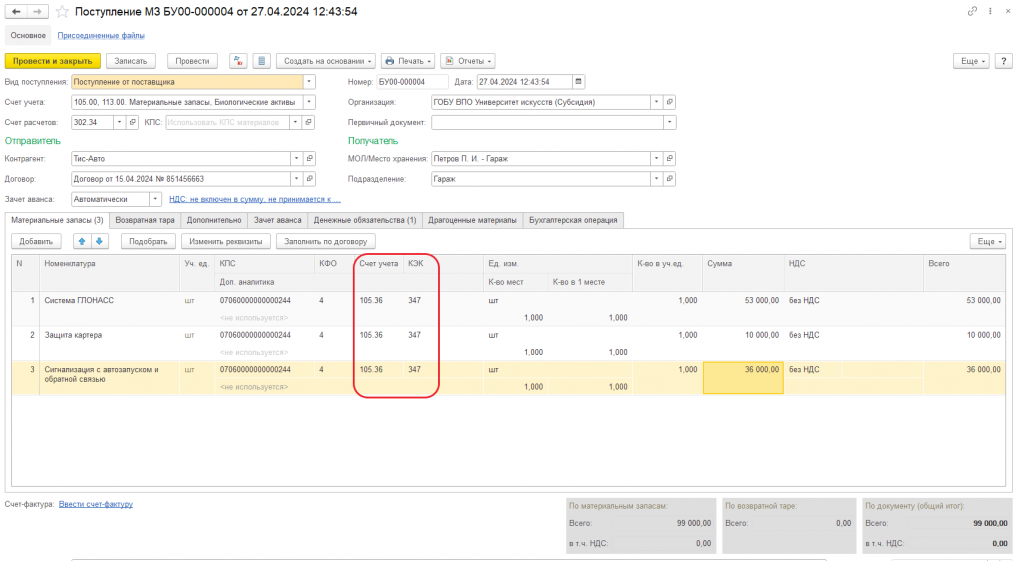
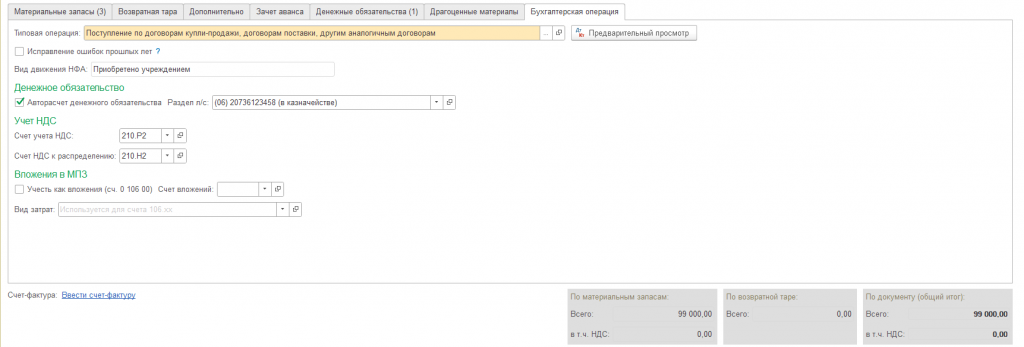
1. Документ «Поступление МЗ». Провести в обычном порядке, в табличной части указать счет оприходования материалов 105.36 «Прочие материальные запасы - иное движимое имущество учреждения», КЭК 347, с выбором типовой операции: «Поступление по договорам купли-продажи, договорам поставки, другим аналогичным договорам».
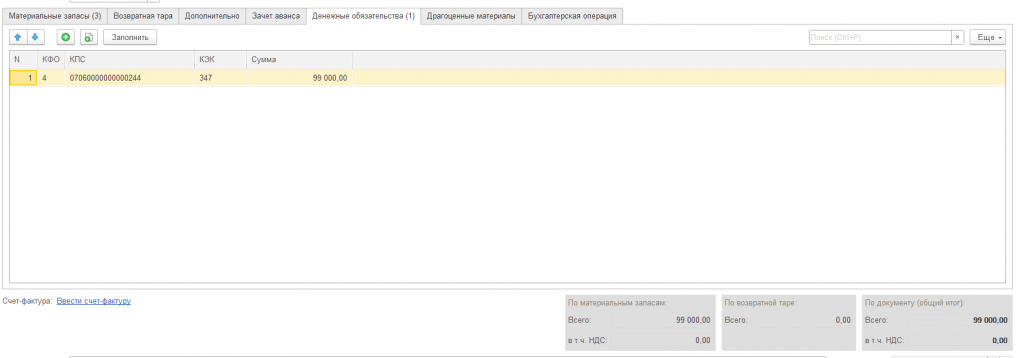
Обязательно заполнить информацию для принятия денежного обязательства:
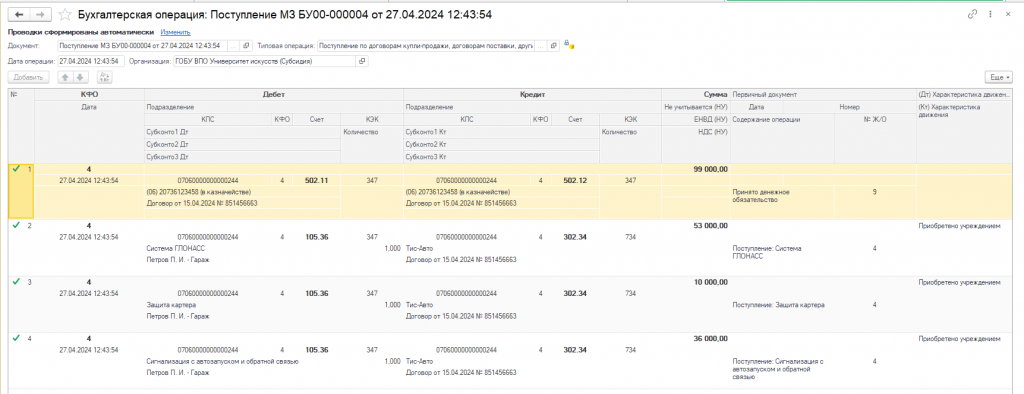
Результат проведения документа:
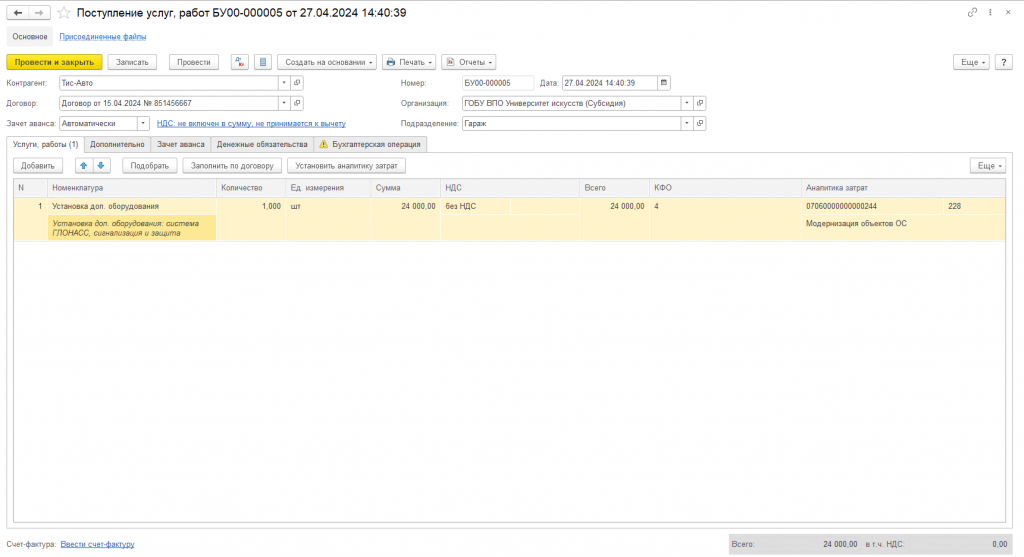
2. Проведем документ «Поступление услуг, работ». В табличной части укажем услугу по установке из справочника «Номенклатура», аналитика затрат — КОСГУ 228.
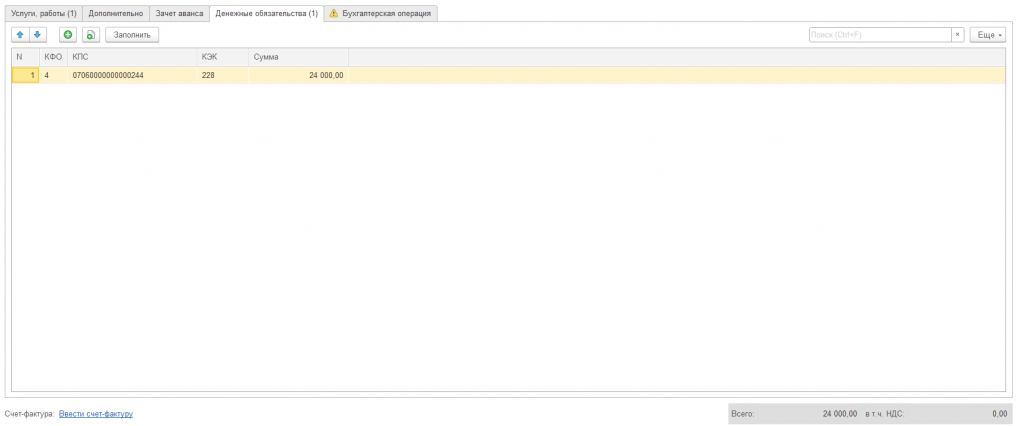
Аналогично как и в поступлении материалов заполнить закладку для принятия денежных обязательств.
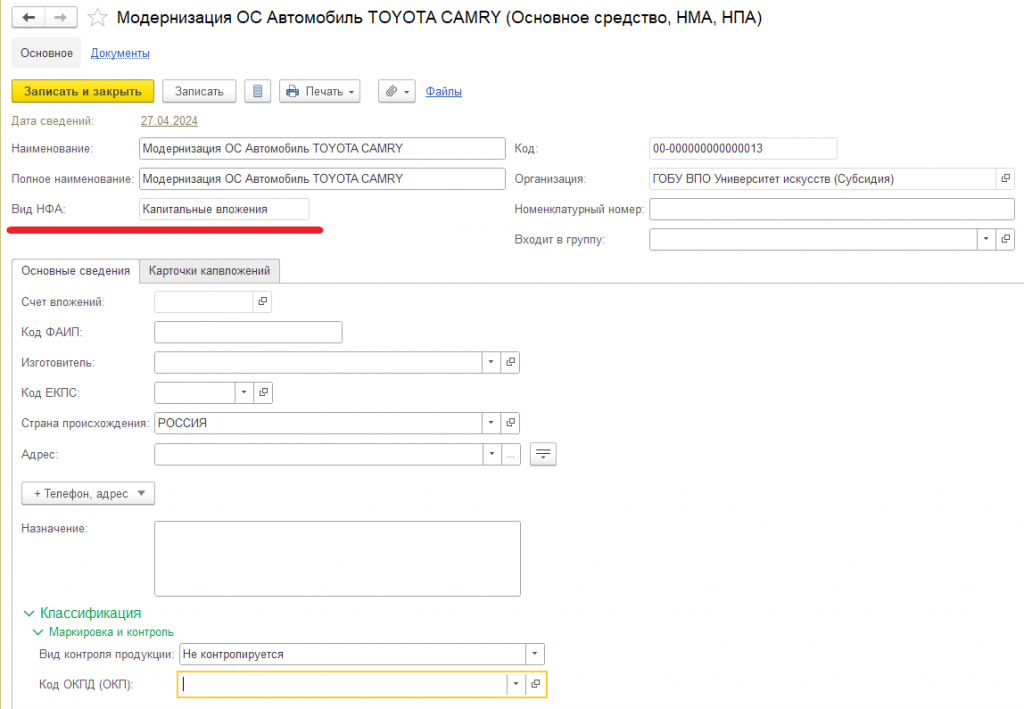
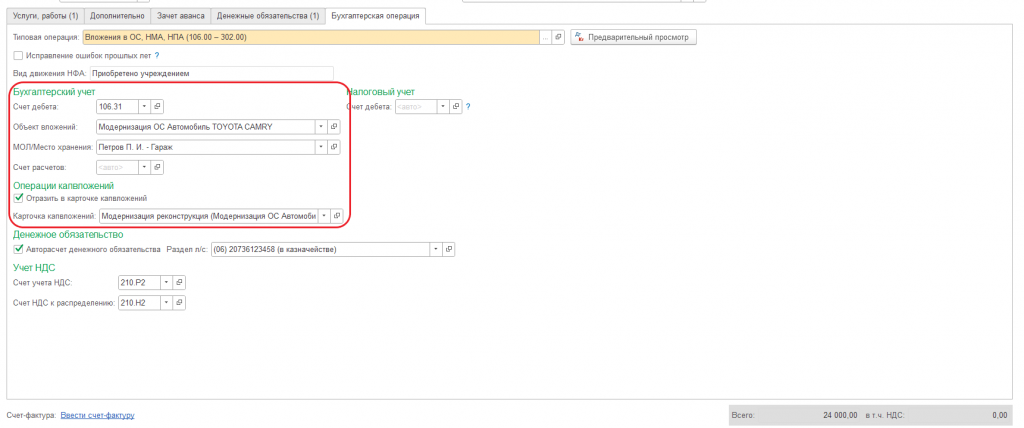
На закладке «Бухгалтерская операция» необходимо выбрать типовую операцию «Вложения в ОС, НМА, НПА (106.00 – 302.00)», счет дебета указать 106.31 «Вложения в основные средства – иное движимое имущество». Для объекта вложений создать в справочнике Основных средств новый элемент с видом НФА «Капитальные вложения».
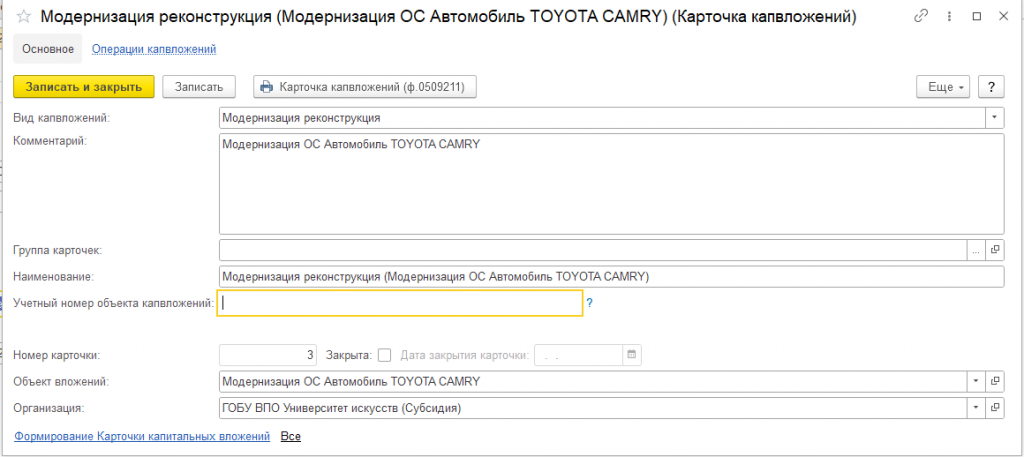
Установить галочку «Отразить в карточке капвложений», создать и заполнить карточку капитальных вложений:
Аналогично отметить флажок о принятии денежного обязательства.
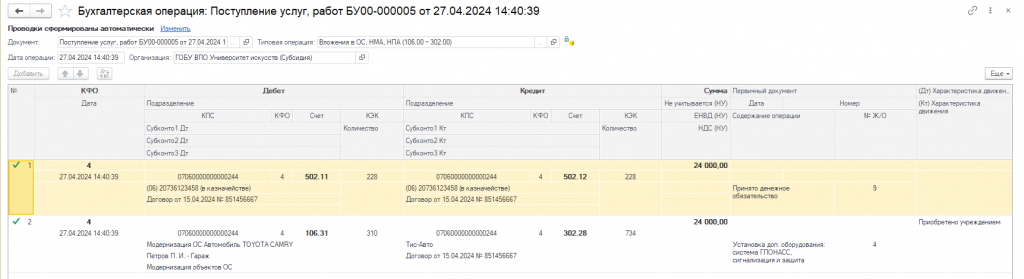
Результат проведения документа:
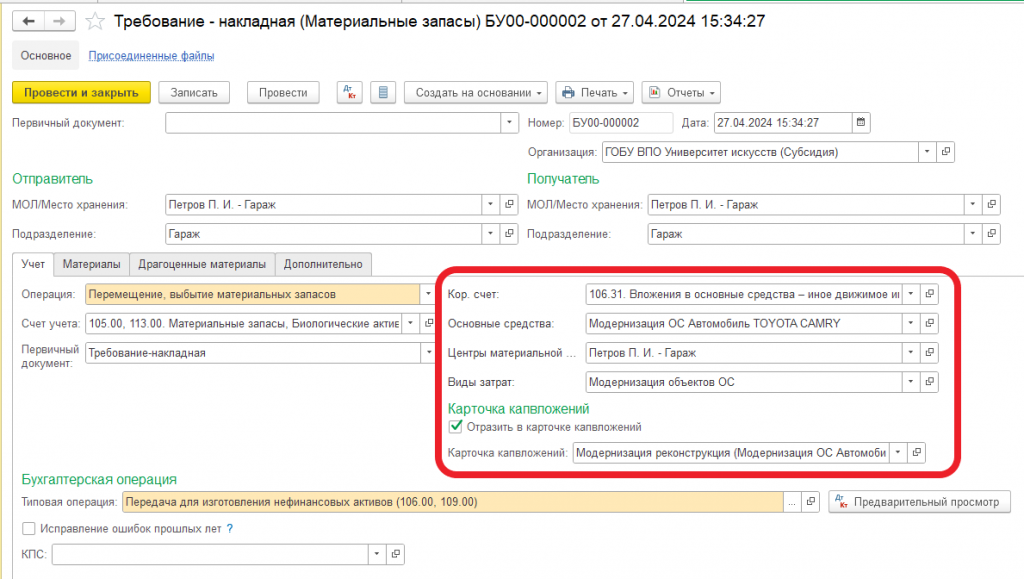
3. Списать поступившие материалы в дебет капитальных вложений — документ «Требование накладная (материальные запасы)». В шапке документа ЦМО отправителя и получателя будут совпадать, в операции следует выбрать «Перемещение, выбытие материальных запасов».
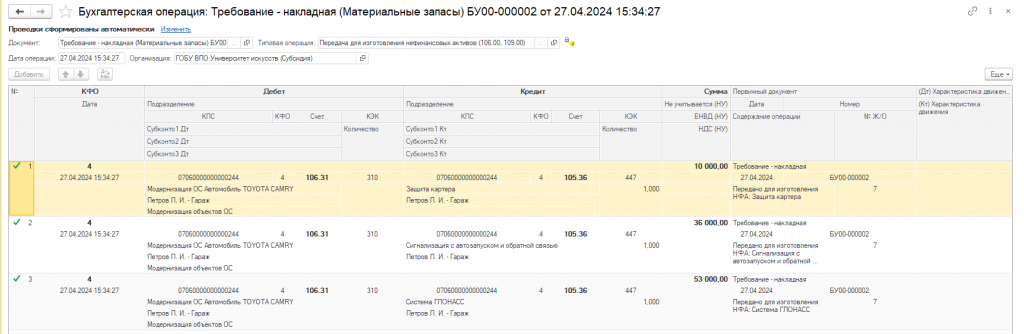
Выбрать типовую операцию «Передача для изготовления нефинансовых активов (106.00, 109.00)». Обратите внимание, что реквизиты дебета будут полностью идентичны тем, что заполнялись при отражении услуги по установке.
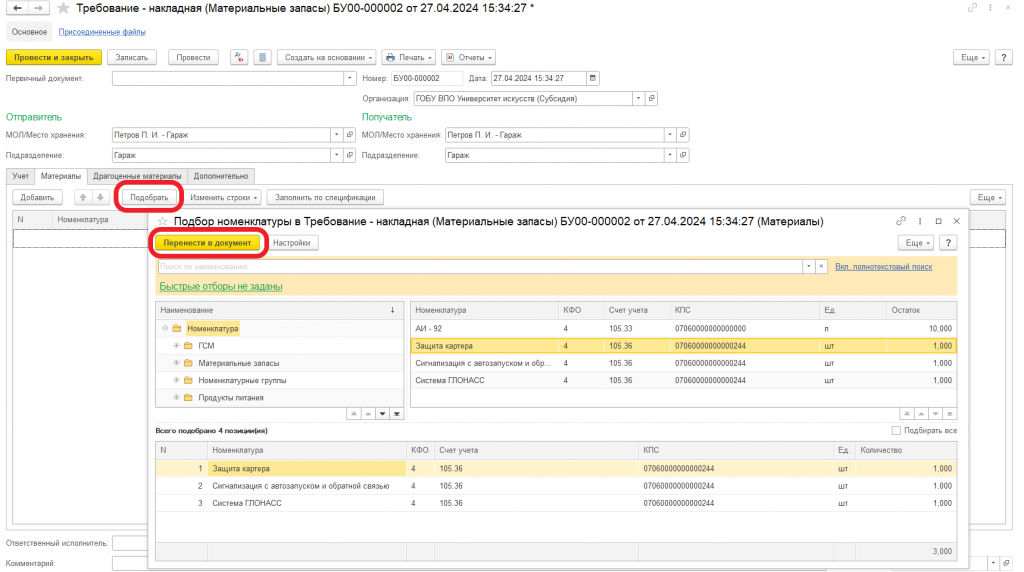
Закладку «Материалы» заполнить по команде «Подобрать». В окне обработки подбора остатков выбрать необходимые позиции и перенести в табличную часть по команде «Перенести в документ».
! Чтобы перенести в табличную часть все позиции, можно одновременно нажать комбинацию клавиш «Shift + ↓», таким образом произойдет выделение нужных позиций номенклатуры, затем нажать «Enter» и выполнить команду «Перенести в документ».
В выбранных данных откорректировать КЭК на 447:
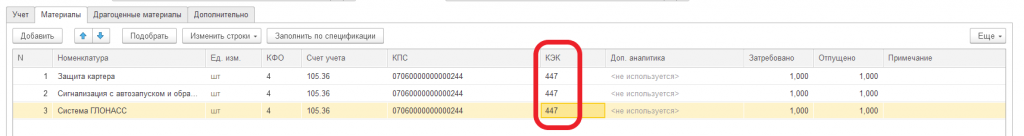
Результат проведения документа:
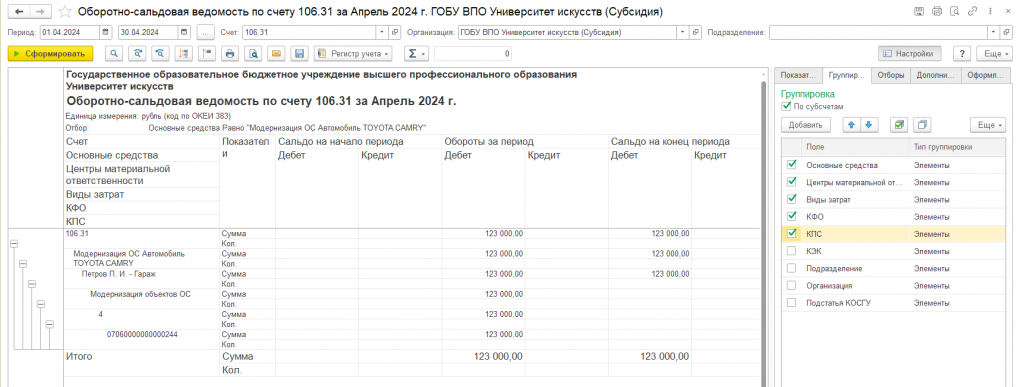
Для самопроверки сформируем оборотно-сальдовую ведомость по счету 106.31, на котором должна сформироваться стоимость дооборудования автомобиля.
|
Система ГЛОНАСС |
53 000,00 руб. |
|
Защита картера |
10 000,00 руб. |
|
Сигнализация с автозапуском и обратной связью |
36 000,00 руб. |
|
Услуги сервисного центра по установке оборудования |
24 000,00 руб. |
|
ИТОГО: |
123 000,00 руб. |
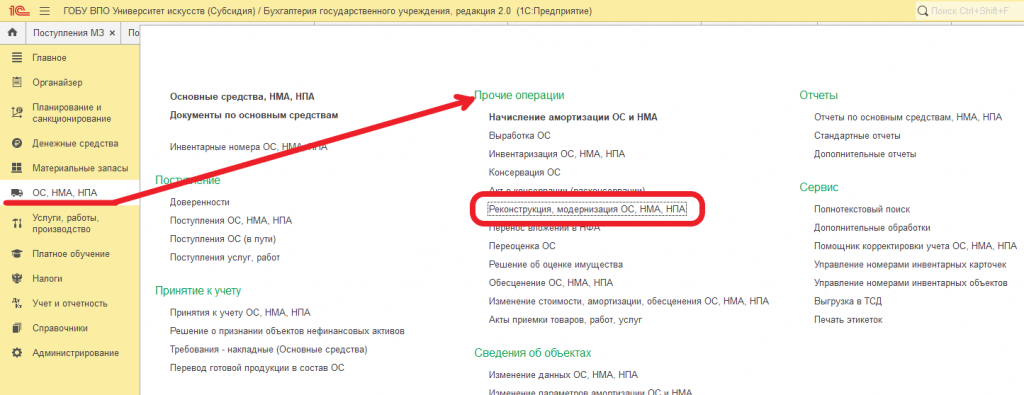
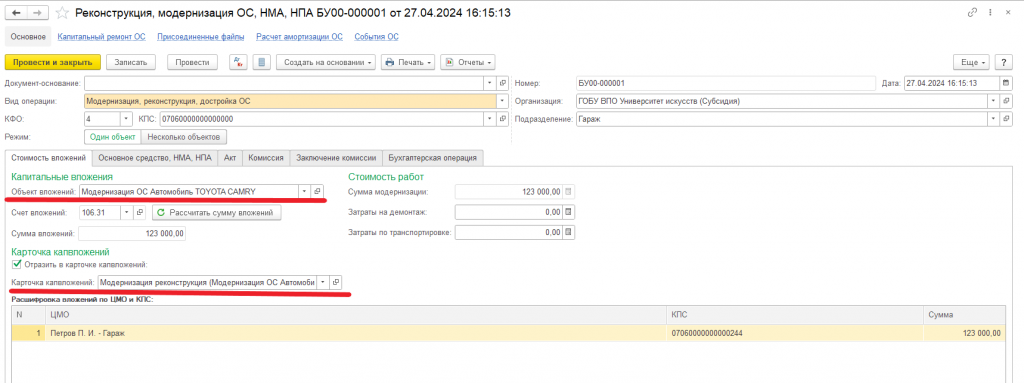
4. Введем документ «Реконструкция, модернизация ОС, НМА, НПА». Данный документ можно найти в разделе «ОС, НМА, НПА», в группе «Прочие операции».
Порядок заполнения документа:
-
вид операции - «Модернизация, реконструкция, достройка ОС»;
-
бюджетная классификация, по которой были учтены расходы капитального вложения;
-
Подразделение;
-
режим заполнения документа — на один или несколько объектов ОС.
На закладке «Стоимость вложений» выбрать значения только в полях «Объект вложений» и «Карточка капвложений», все остальные поля заполнятся по сведениям из регистров автоматически.
На закладке «Основное средство» следует указать объект основных средств, который уже числится в учете, и который нужно модернизировать, то есть наш автомобиль. Данные в полях также заполнятся из сведений, содержащихся в регистрах. Дополнительно можно кратко описать перечень выполняемых работ в поле «Виды работ».
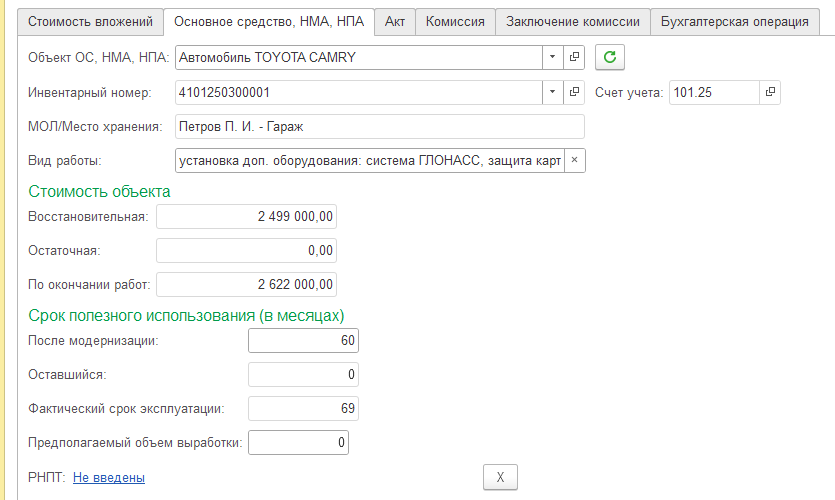
Обратите внимание, что на данной закладке отображается «новая» стоимость объекта, увеличенная на сумму модернизации.
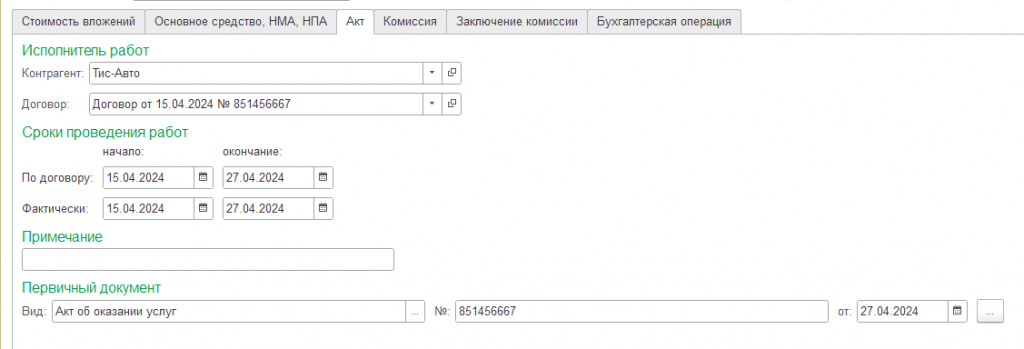
На закладке «Акт» заполняется информация для печатных форм документов: исполнитель работ — контрагент, договор на оказание услуг, реквизиты первичного документа о приемке и др.
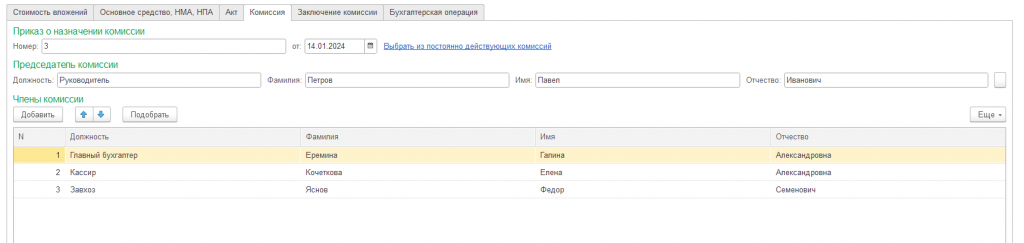
На закладке «Комиссия» выбрать постоянно действующую комиссию по учету НФА.
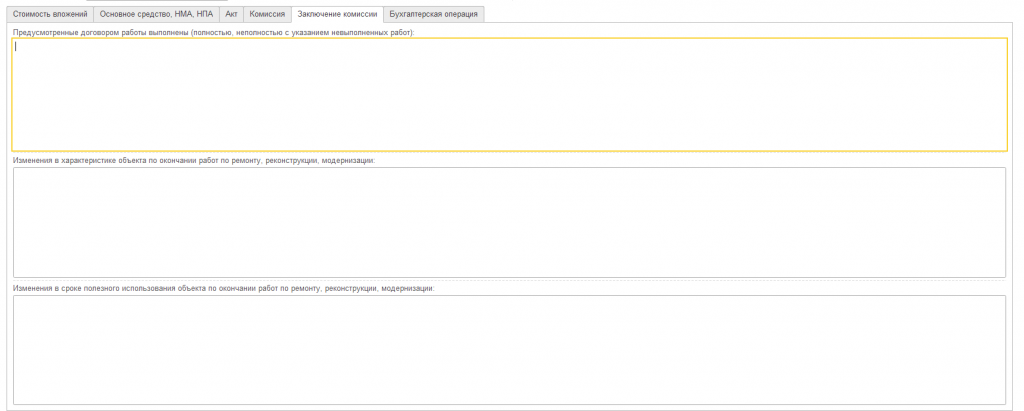
Закладка «Заключение комиссии» заполняется для формирования печатной формы Акта приема-сдачи отремонтированных ОС (0504103).
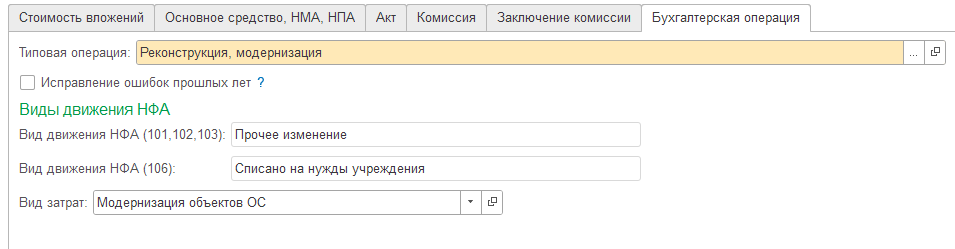
На закладке «Бухгалтерская операция» доступна для выбора единственная типовая операция - «Реконструкция, модернизация», вид затрат следует указать «Модернизация объектов ОС».
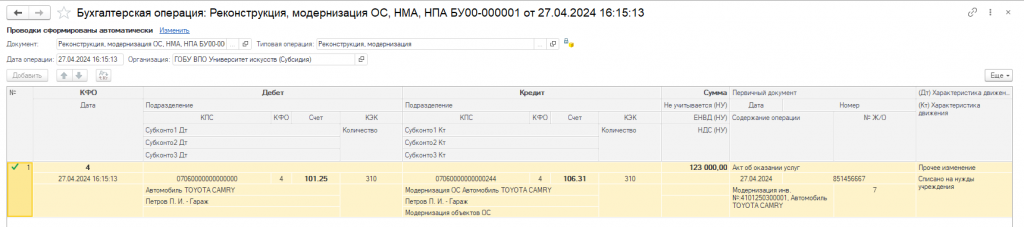
Результат проведения документа:
Сведения о модернизации отразились в инвентарной карточке объекта:
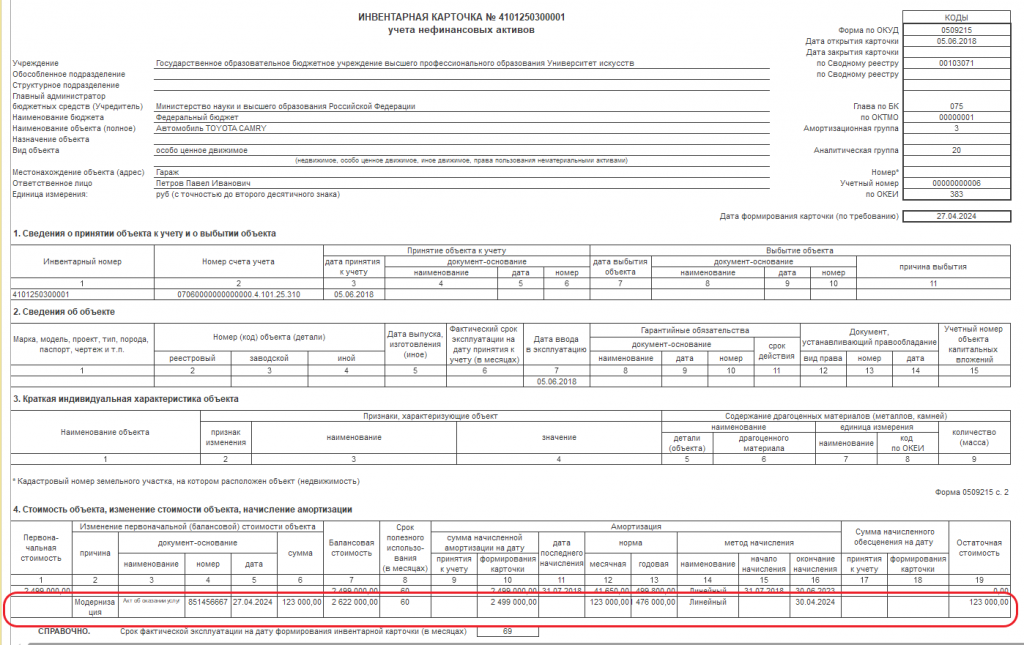
На момент модернизации амортизация по автомобилю была начислена в полном объеме. Операция по модернизации увеличила первоначальную стоимость объекта, но сумма накопленной амортизации осталась без изменения. По этой причине возникла остаточная стоимость объекта основного средства.
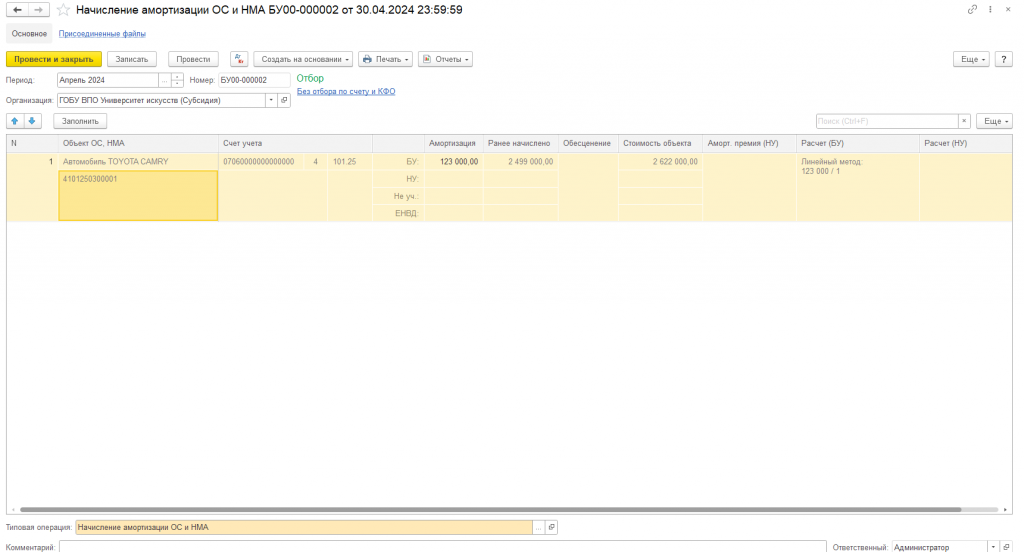
Так как изначальный способ начисления амортизации был определен как «Линейный», то доначисление произойдет при ближайшем по дате начислении амортизации в документе «Начисление амортизации ОС и НМА»: