и нажмите кнопку «В корзину».



Принятие к учету объектов прав пользования (лицензии на использование программного обеспечения и др.)
В программе 1С: Бухгалтерия государственного учреждения, редакция 2.0.96
1С: БГУ редакция 2.0.96
Начиная с 2021 года ведение учета неисключительных прав пользования, к которым в частности относятся программное обеспечение и базы данных, осуществляется на основании СГФ «Нематериальные активы».
В соответствии с названным стандартом такое программное обеспечение приравнивается к нематериальным активам.
Последовательность ввода документов в программу не отличается от операций по учету нематериальных активов или основных средств: формирование капитальных вложений и признание объекта в бухгалтерском учете по первоначальной стоимости.
В качестве условного примера предположим, что бюджетное учреждение приобрело у организации ООО «Мега-Ком» программный продукт «1С:Зарплата и кадры государственного учреждения ред. 3.1» стоимостью 30000 рублей.
Покупку программного продукта у поставщика следует отразить документом «Поступление ОС, НМА, НПА» (раздел «ОС, НМА, НПА» - группа Поступления).
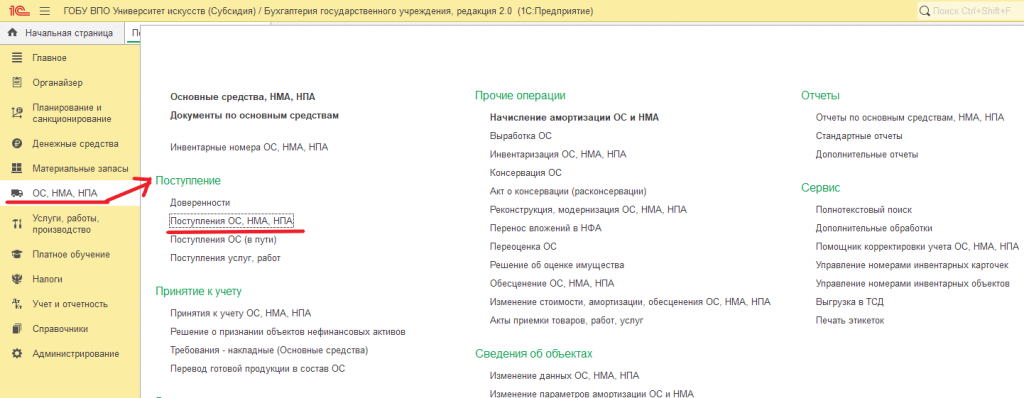
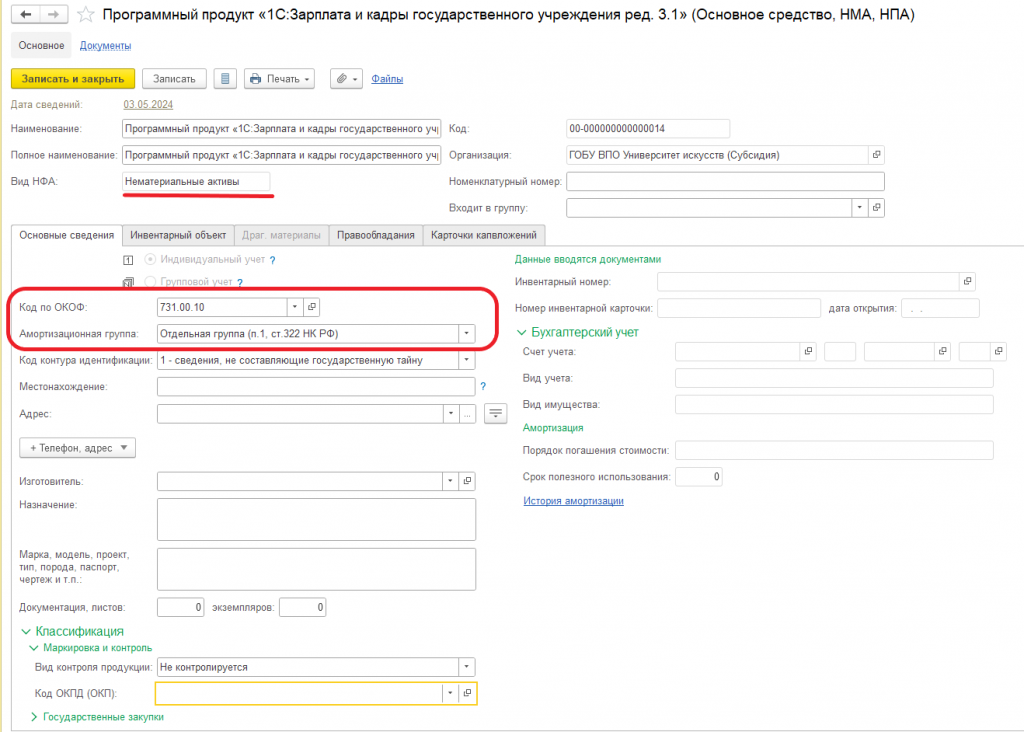
При создании карточки объекта нефинансовых активов необходимо указать Вид НФА — Нематериальные активы, Код по ОКОФ — 731.00.10 «Программы для ЭВМ». Амортизационную группу не указываем, так как программы не имеют срока полезного использования.
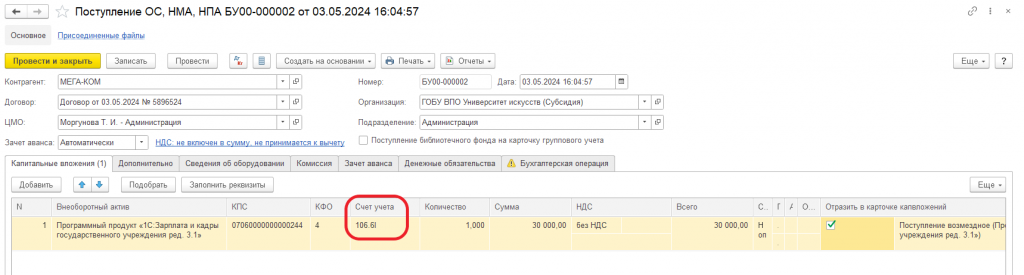
При заполнении документа поступления следует выбрать счет капитальных вложений 106.6I «Вложения в права пользования программным обеспечением и базами данных».
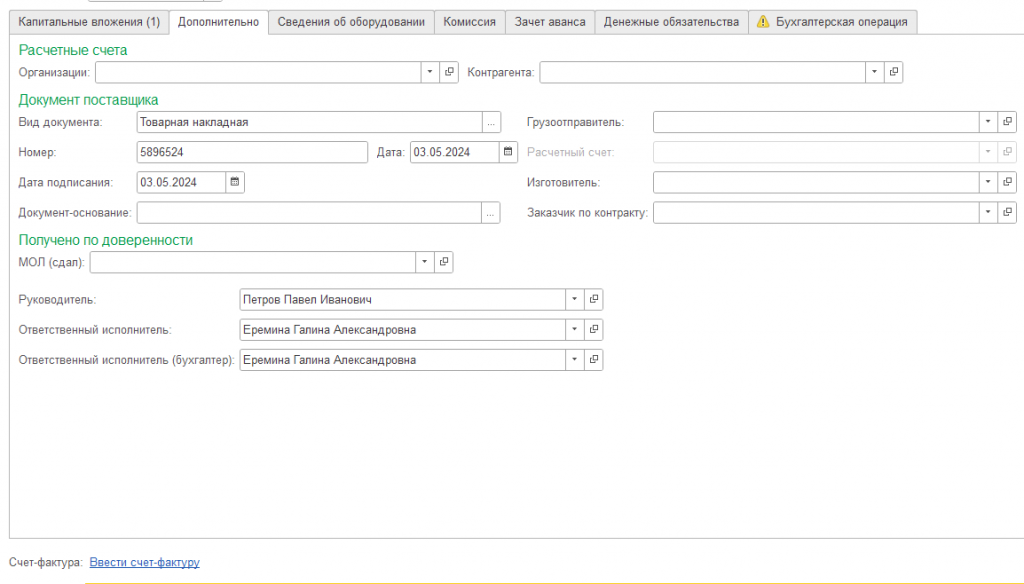
Закладка «Дополнительно» содержит данные о входящем первичном документе и ответственных лицах.
На закладке «Комиссия» заполняется информация о постоянно действующей комиссии по движению объектов НФА.
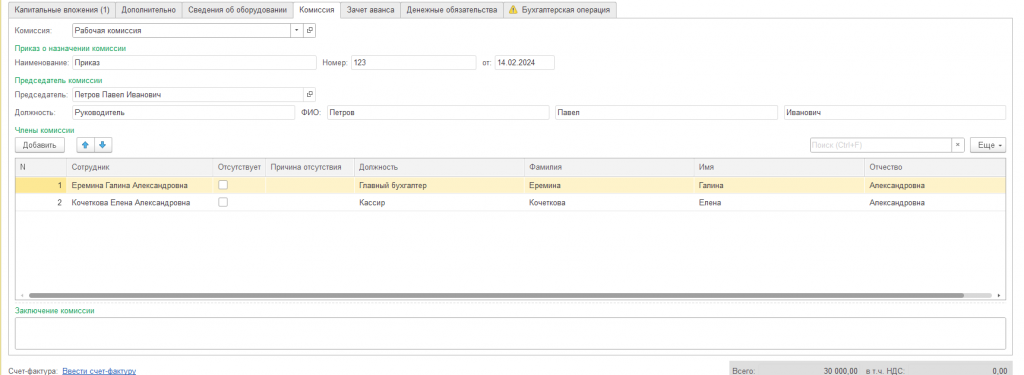
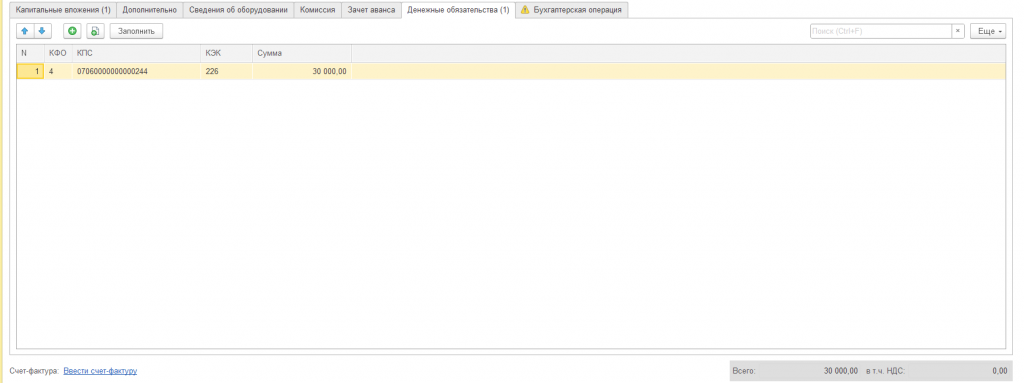
Закладка «Денежные обязательства» заполняется автоматически по кнопке «Заполнить». Обращаем внимание, что приобретение объектов неисключительных прав относится к статье КОСГУ 226 «Прочие работы, услуги».
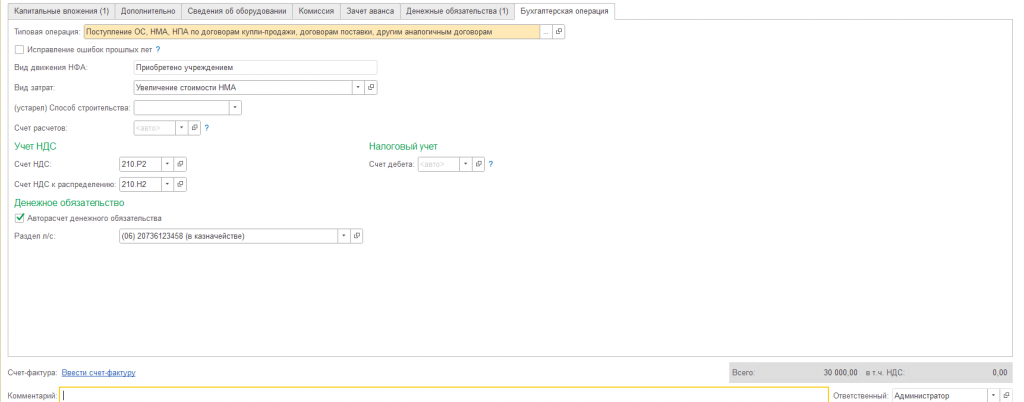
На закладке «Бухгалтерская операция» выбрать типовую операцию «Поступление ОС, НМА, НПА по договорам купли-продажи, договорам поставки, другим аналогичным договорам», указать вид затрат и реквизиты для принятия денежного обязательства.
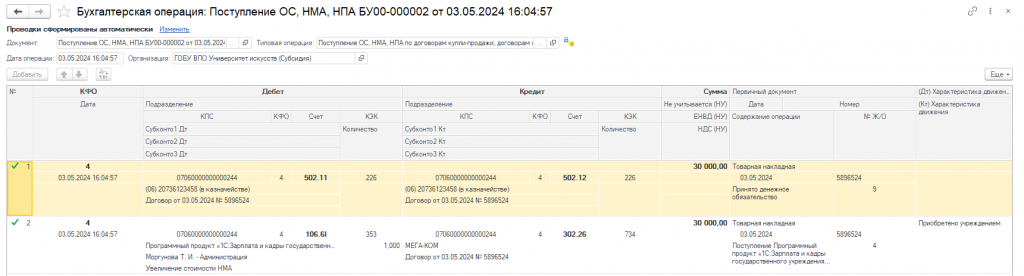
Результат проведения документа.
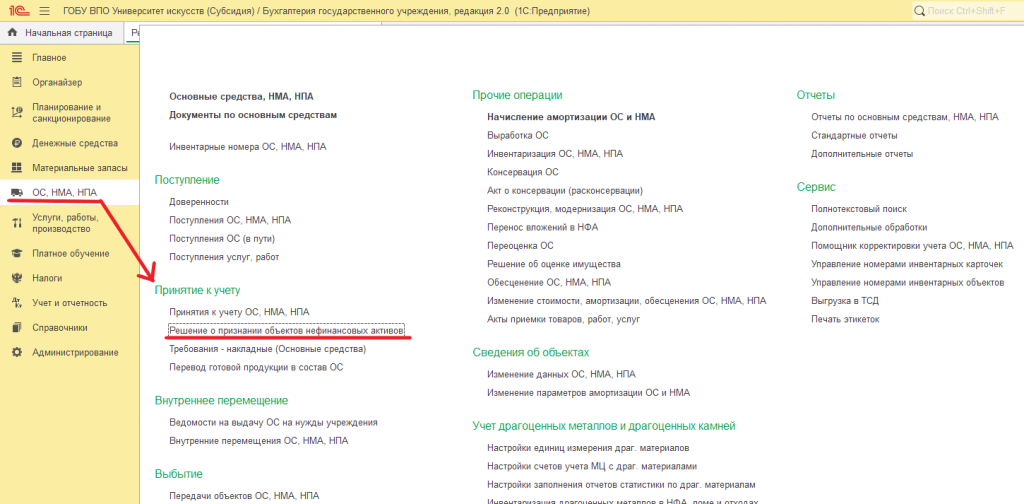
Принятие к учету объекта неисключительных прав по сформированной первоначальной стоимости производится документом «Решение о признании объектов нефинансовых активов» (раздел раздел «ОС, НМА, НПА» - группа Принятие к учету).
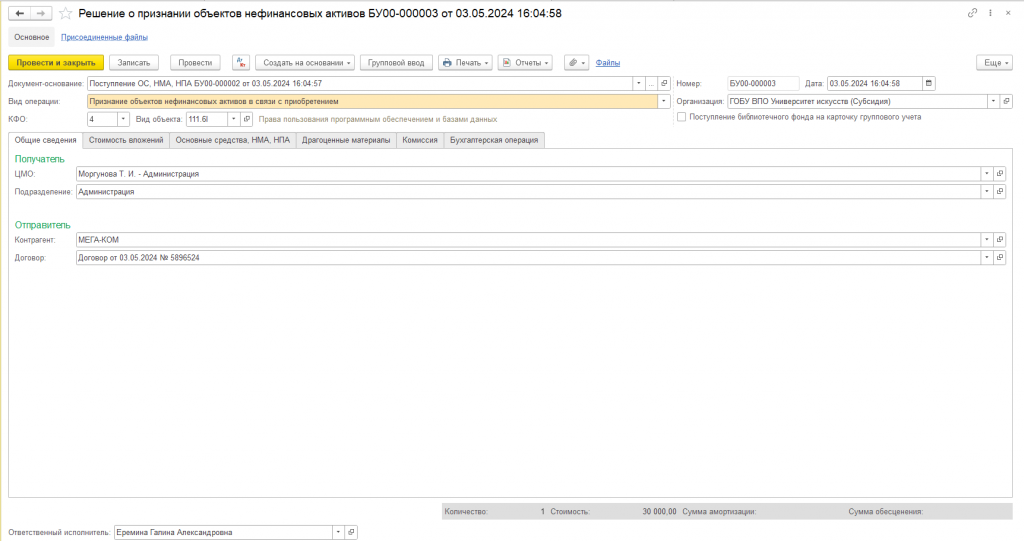
В шапке документа и на закладке «Общие сведения» указываются:
-
документ-основание — выбрать из предложенного списка документов документ поступления НФА (формирование капитального вложения);
-
Вид операции - «Признание объектов нефинансовых активов в связи с приобретением»;
-
КФО;
-
Вид объекта — 111.6I «Права пользования программным обеспечением и базами данных»;
-
ЦМО получатель и подразделение;
-
наименование отправителя и договор.
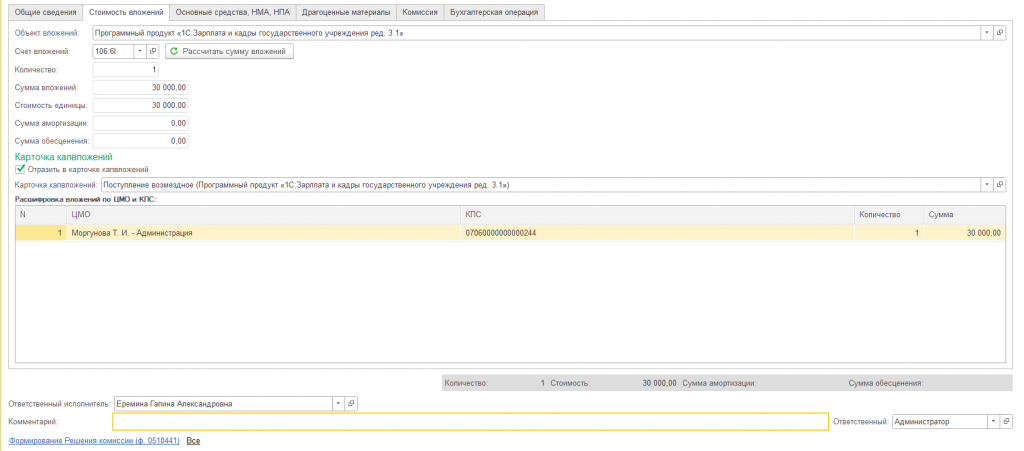
На закладке «Стоимость вложений» необходимо выбрать объект вложений и его карточку капвложений. Суммы и количество объектов должны заполниться автоматически.
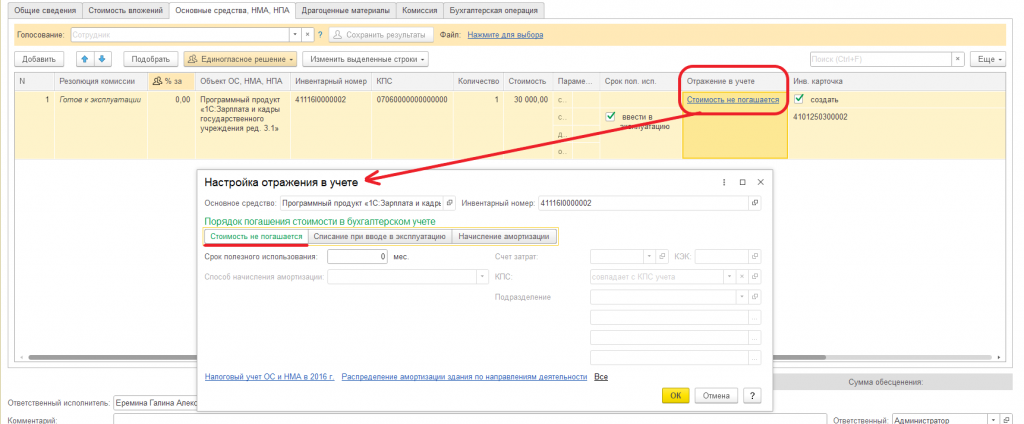
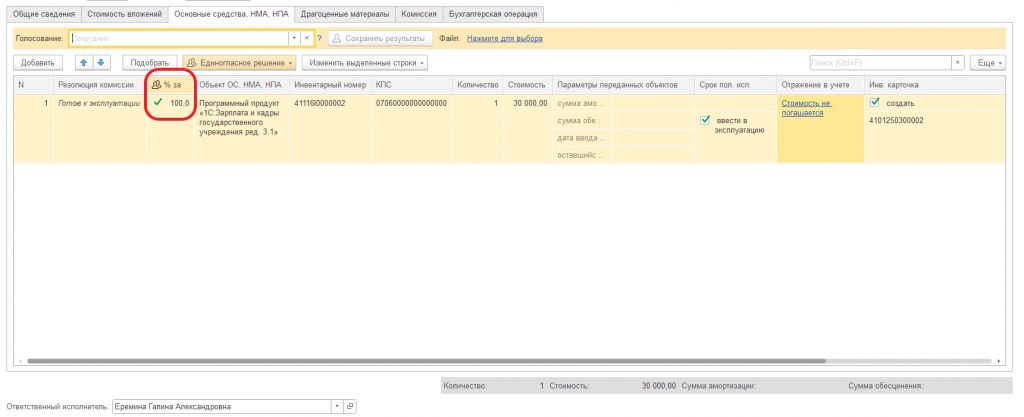
На закладке «Основные средства, НМА, НПА» в табличную часть добавить объект неисключительного права, присвоить инвентарный номер объекту:
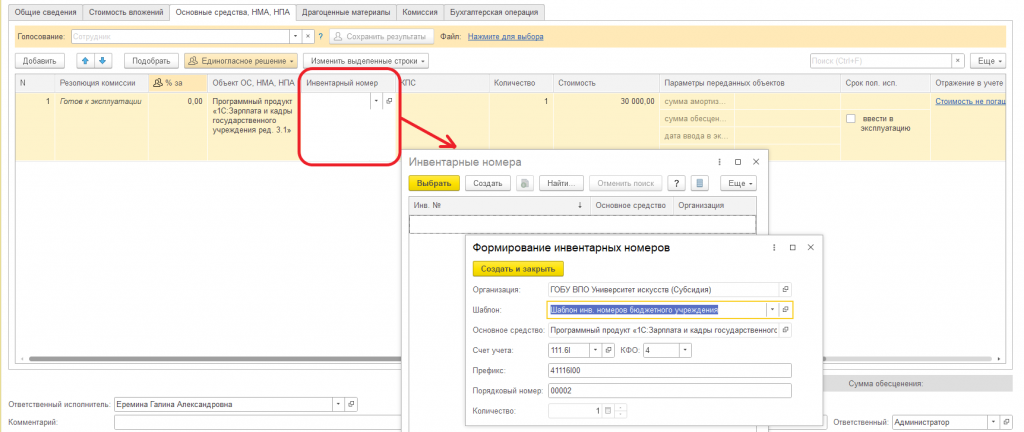
КПС следует указать для учета НФА, отметить флажок ввода в эксплуатацию, присвоения номера инвентарной карточки. Обратите внимание на параметры отражения расходов по амортизации объекта. Так, согласно стандарта, по объектам неисключительных прав, используемых бессрочно, не начисляется амортизация.
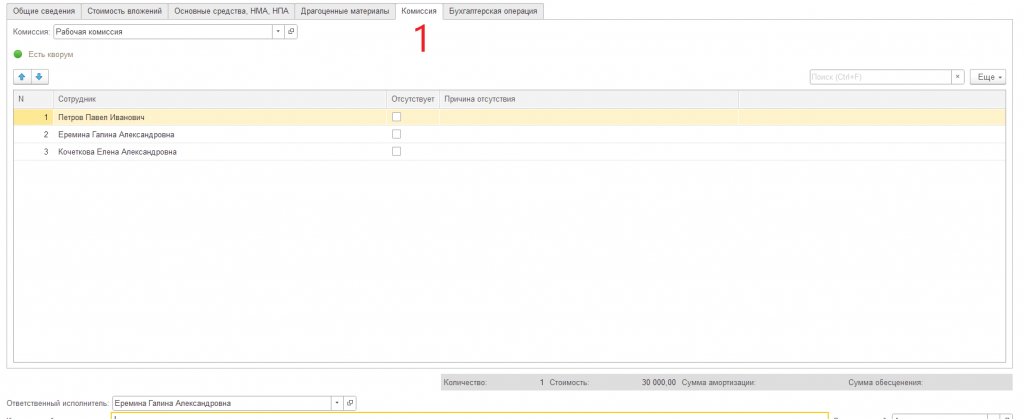
Чтобы на данной закладке стали активны для редактирования результаты голосования, сначала нужно перейти на закладку «Комиссия» и указать постоянно действующую комиссию по движению НФА.
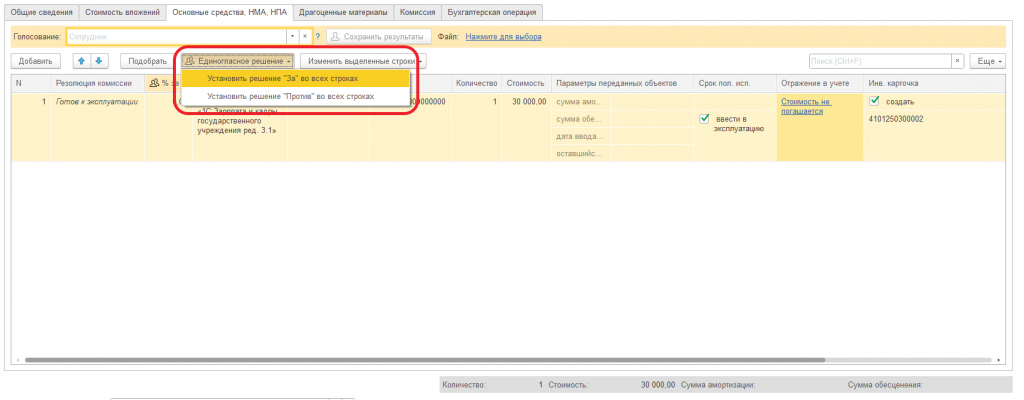
Если известно, что все члены комиссии проголосовали единогласно, то в документе можно воспользоваться функционалом единогласного принятия решения рабочей комиссией по кнопке «Единогласное решение» и выбрать из предложенных вариантов.
После выбора одного из предложенных вариантов программа предупредит о корректности выбора.
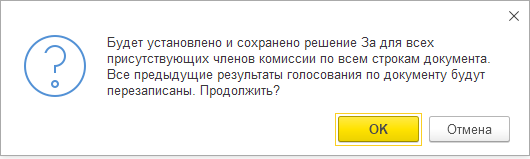
Продолжим утвердительно, после чего в табличной части будет отображаться процент полученных голосов.
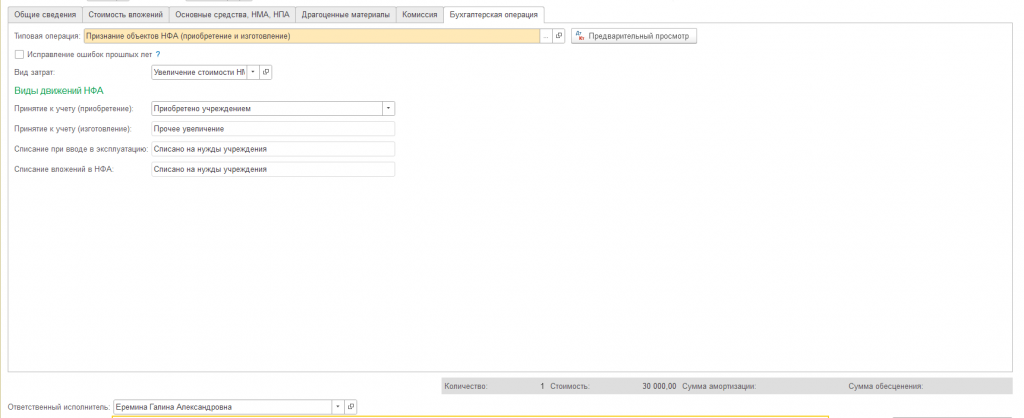
На закладке «Бухгалтерская операция» доступна единственная типовая операция для выбора - «Признание объектов НФА (приобретение и изготовление)». В поле «Вид затрат» указать «Увеличение стоимости НМА».
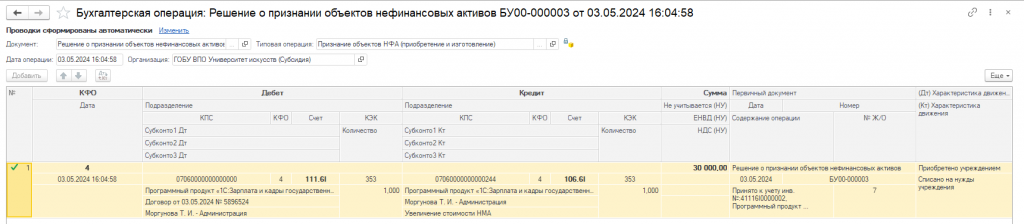
Результат проведения документа:
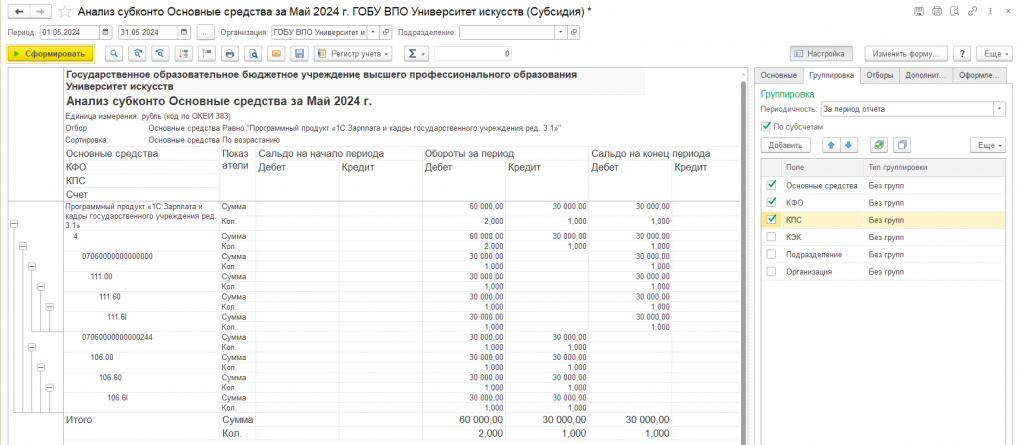
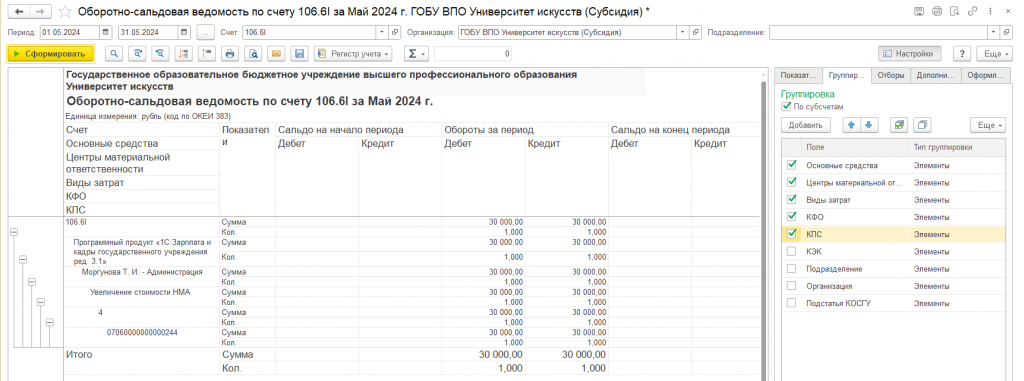
Для проверки правильности отражения сформируем стандартные отчеты 1С — Оборотно-сальдовую ведомость по счету 106.6I и Анализ субконто объекта НФА.
Оборотно-сальдовая ведомость. Остатка по счету после принятия к учету быть не должно.
Отчет «Анализ субконто».