и нажмите кнопку «В корзину».



Отражение бухгалтерских записей сумм оплаты труда и начислений на оплату труда
В программе 1С: Бухгалтерия государственного учреждения, редакция 2.0.96
1С: БГУ редакция 2.0.96
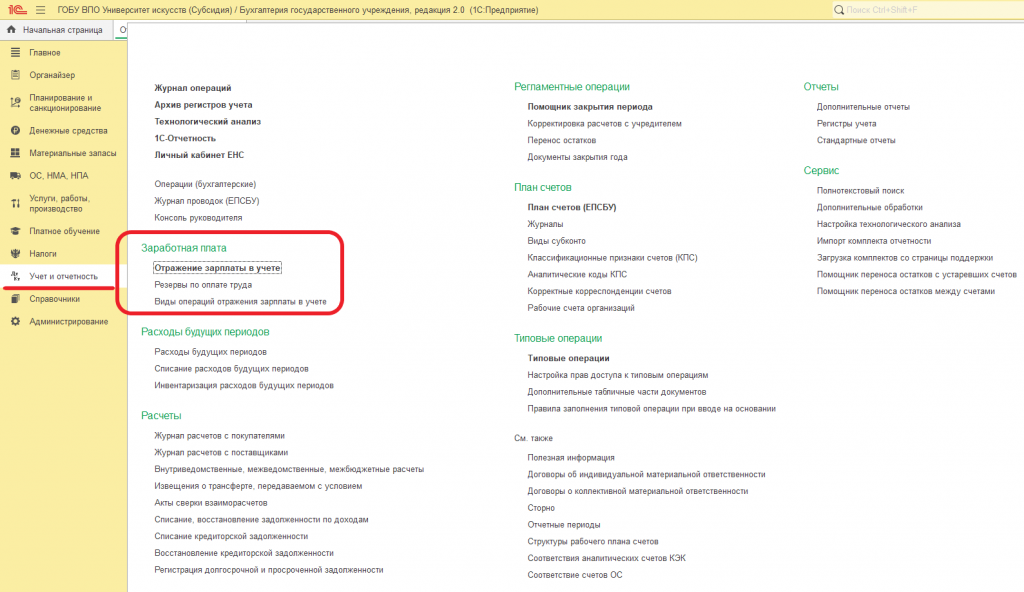
Начисленные суммы фонда оплаты труда, начисленные страховые взносы на фонд оплаты труда, удержанные суммы НДФЛ и прочих удержаний необходимо отражать при помощи документа «Отражение зарплаты в бухучете». Данный документ расположен в разделе «Учет и отчетность» - группа «Заработная плата».
Порядок заполнения документа.
Данный документ всегда составляется на последний день расчетного месяца. В шапке заполняются реквизиты первичного документа-основания. Обычно это Расчетно-платежная ведомость. Для документа-основания необходимо указать номер и дату.
Заполнение табличной части. Особенностью заполнения табличной части данного документа заключается в выборе вида операции. Виды операций содержатся в предопределенном справочнике и корректировке не подлежат. Каждая такая операция необходима для корректного формирования соответствующей бухгалтерской записи.
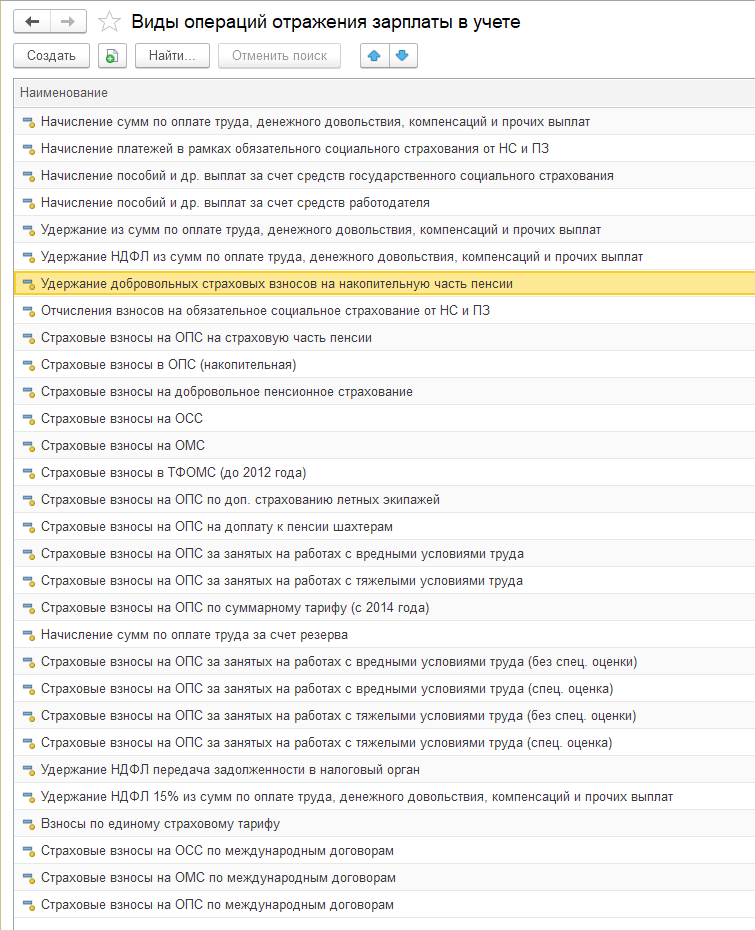
Для отражения сумм, начисленных по фонду оплаты труда, выбирается операция «Начисление сумм по оплате труда, денежного довольствия, компенсаций и прочих выплат». Далее выбирается бюджетная классификация (КФО, КПС, КЭК). По гиперссылке «Отражение в учете» выбирается счет дебета отнесения расходов по оплате труда и страховых взносов в соответствии с типом учреждения и положений учетной политики.
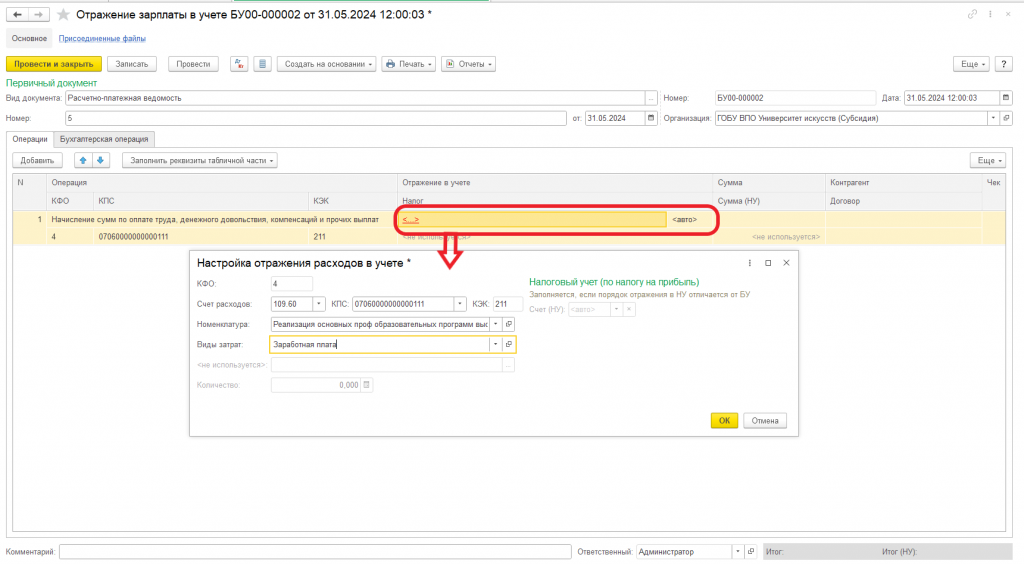
Сумма операции указывается начисленная по фонду оплаты труда, она включает НДФЛ и все другие удержания.
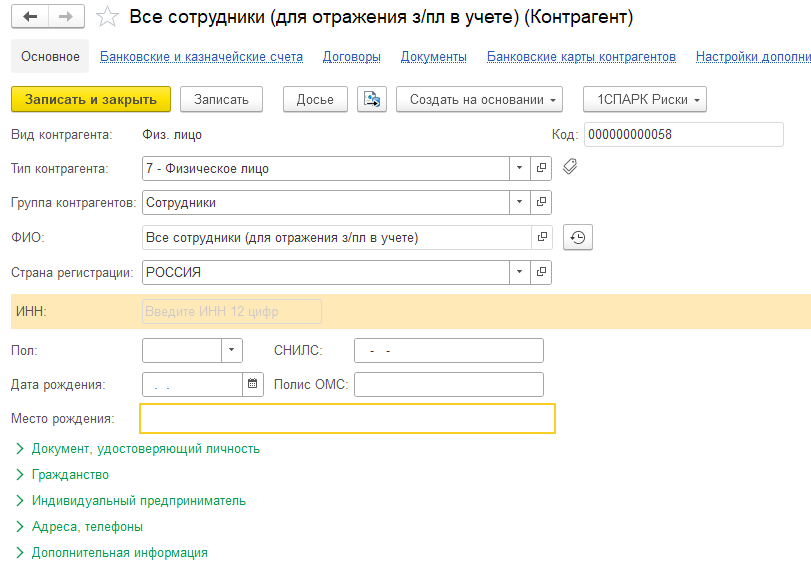
В поле «Контрагент» необходимо выбрать служебного контрагента с обобщенным наименованием, так как информация о начисленных суммах в программе проводится сводно. Если в базе такого контрагента нет, его необходимо создать в справочнике. Образец представлен на рисунке ниже.
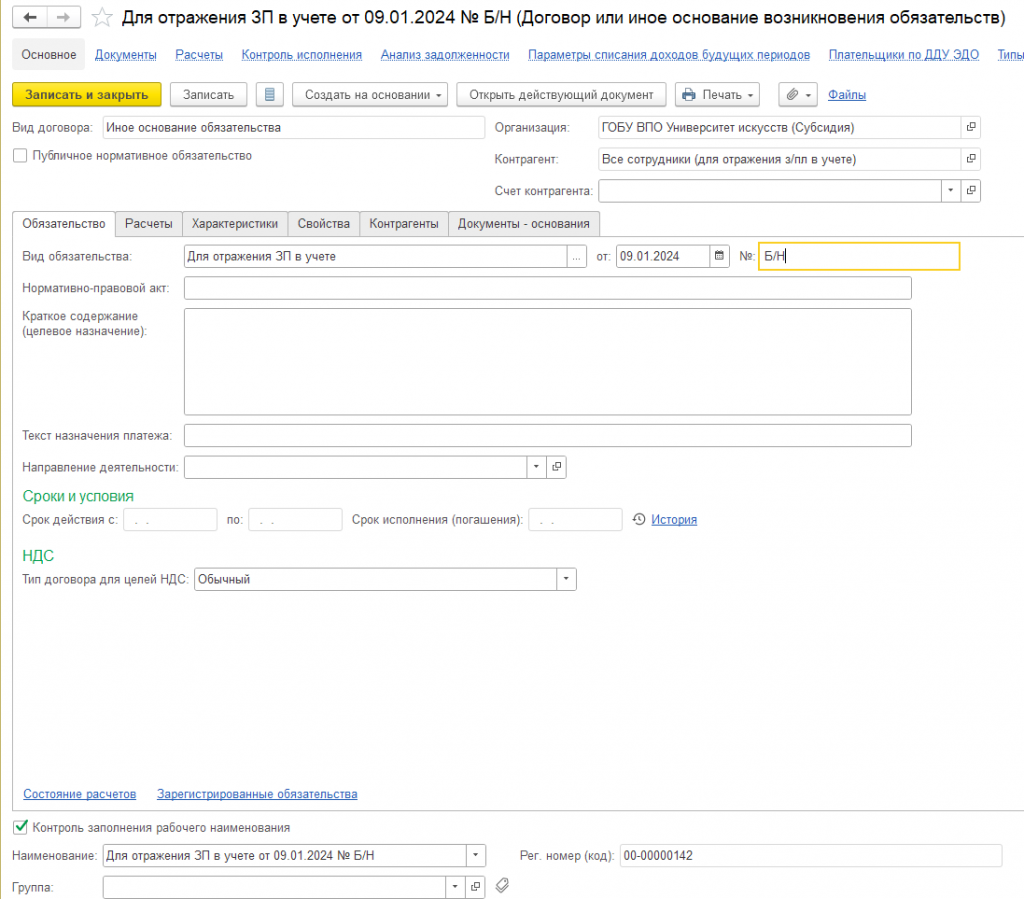
Также для такого контрагента необходимо создать обязательство (Договор или иное основание возникновения обязательств).
Для отражения сумм удержанного НДФЛ следует выбрать операцию «Удержание НДФЛ из сумм по оплате труда, денежного довольствия, компенсаций и прочих выплат». Бюджетная классификация заполняется аналогично в сопоставлении с начисленными суммами (что начислено, с того и удержано). Для проводки по удержанию НДФЛ способ отражения не уточняется.
Начисление страховых взносов. С 1 января 2023 года введен в действие Единый страховой тариф, который объединяет в себе взносы на обязательное пенсионное, медицинское и социальное страхование. Для отражения суммы единого тарифа предусмотрена операция «Взносы по единому страховому тарифу».
Суммы исчисленных страховых взносов отражаются по КВР 119, КОСГУ 213. Так как страховые взносы являются расходами учреждения, для них аналогично начисленной зарплате заполнить реквизиты дебета (счет затрат, вид затрат и т. д.).
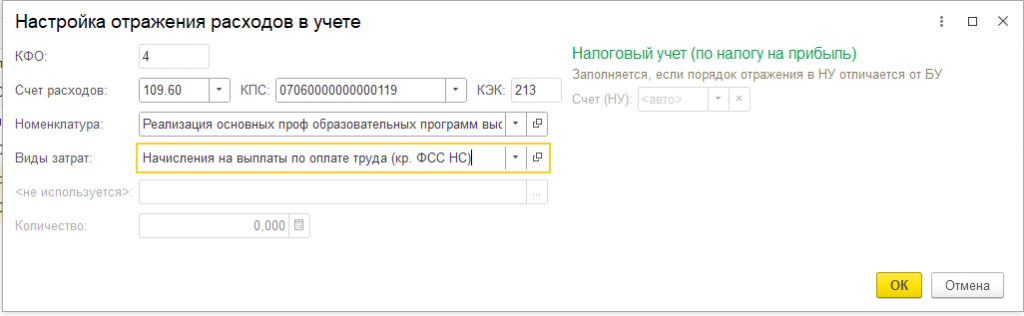
При ведении налогового учета по КФО 2, также указать параметры отражения расходов в налоговом учете.
Контрагента для страховых взносов заполнить контрагента-налоговую, ориентируясь, куда направляются перечисления. Обязательство уже будет указываться для контрагента-налоговой.
Взносы на травматизм. Для начисления взносов по страхованию от несчастных случаев и профзаболеваний выбирается операция «Отчисления взносов на обязательное социальное страхование от НС и ПЗ». Бюджетные классификаторы используются такие же, как по единому тарифу. Взносы на травматизм уплачиваются обособленно от Единого налогового платежа напрямую в Социальный фонд России. Следовательно, в поле «Контрагент» должен быть указан Социальный фонд России, и зарегистрированное к нему обязательство.
Заполненный образец документа.
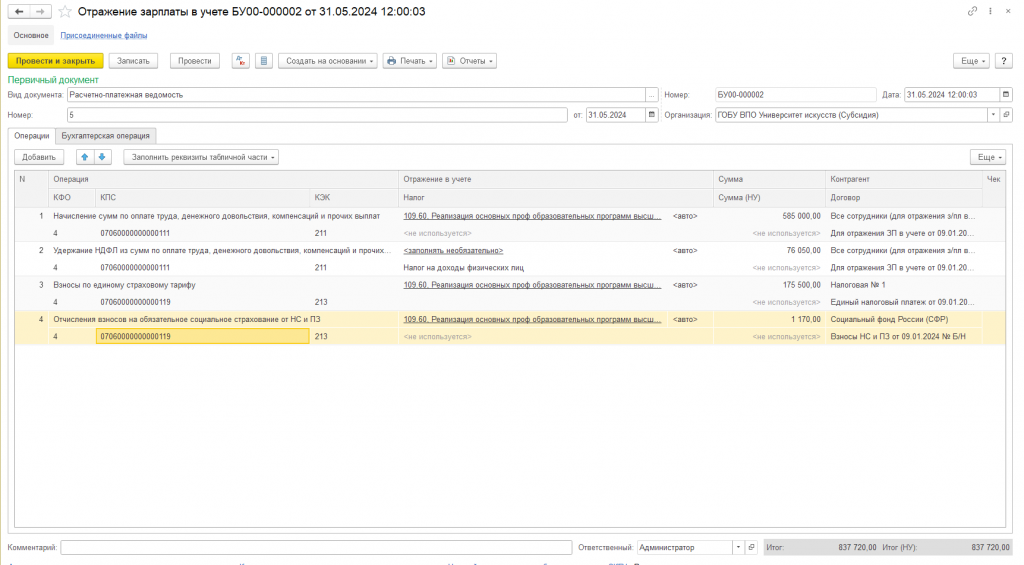
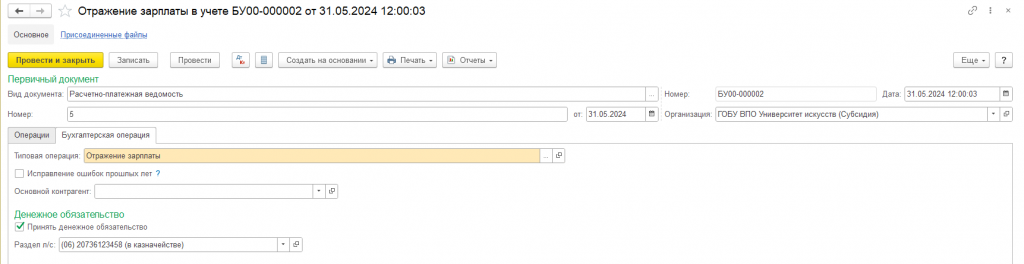
На закладке «Бухгалтерская операция» указывается единственная доступная типовая операция - «Отражение зарплаты». Также необходимо отметить галочку о принятии денежного обязательства и заполнить раздел лицевого счета.
Результат проведения документа:
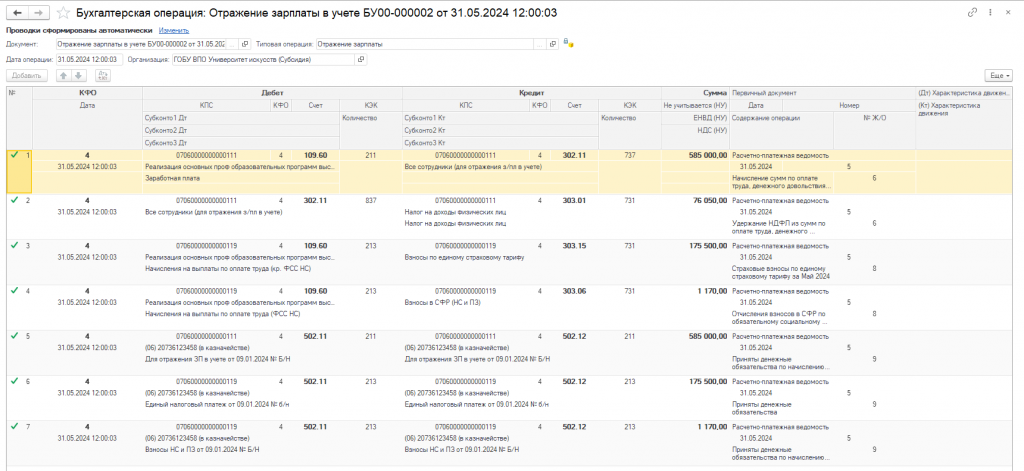
Выше были рассмотрены основные базовые операции, которые начисляются в любом случае. Однако могут случаться и другие жизненные ситуации (например, удержание профсоюзных взносов, алиментов, отпускные за счет резерва и др.). Для таких ситуаций также предусмотрены особые типовые операции.
1. Удержание профсоюзных взносов, алиментов и других удержаний. Расчеты по данным удержаниям отражаются на счете 304.03 «Расчеты по удержаниям из выплат по оплате труда». Типовая операция выбирается в табличную часть «Удержание из сумм по оплате труда, денежного довольствия, компенсаций и прочих выплат». Бюджетная классификация выбирается исходя из начисления. В настройке отражения дебета указывается Контрагент, в пользу которого производится удержание, а также вид удержания (что было удержано конкретно у работника).
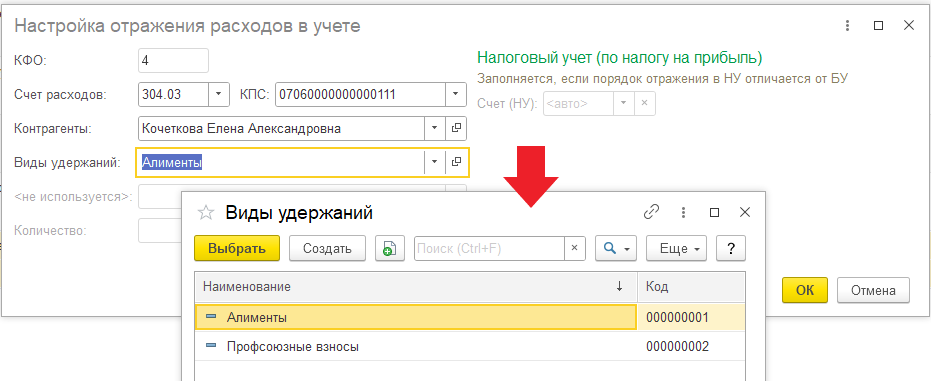
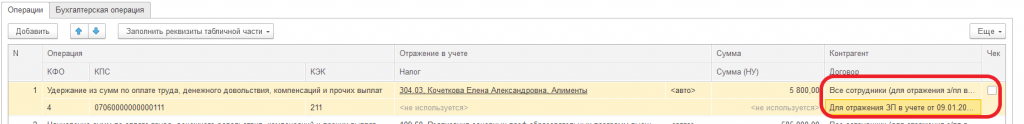
Но в этой операции в столбце «Контрагент» в табличной части указывается сводный служебный по всем сотрудникам и его договор.
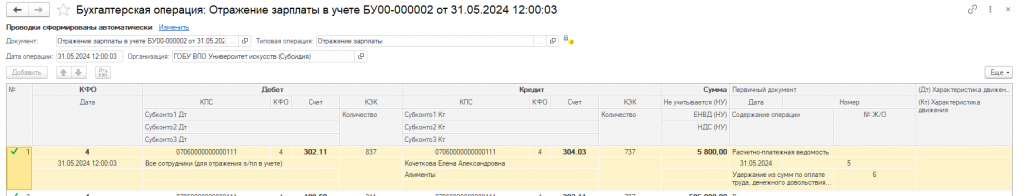
Сформированная бухгалтерская запись документа:
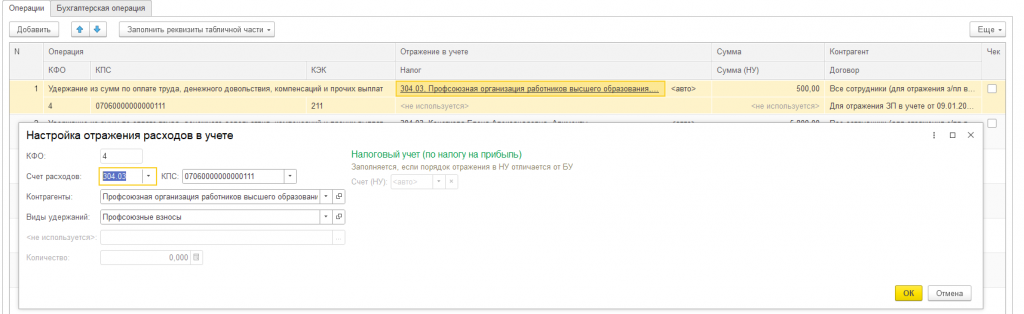
Для удержания профсоюзных взносов операция может быть заполнена в таком виде:
Результат проведения:
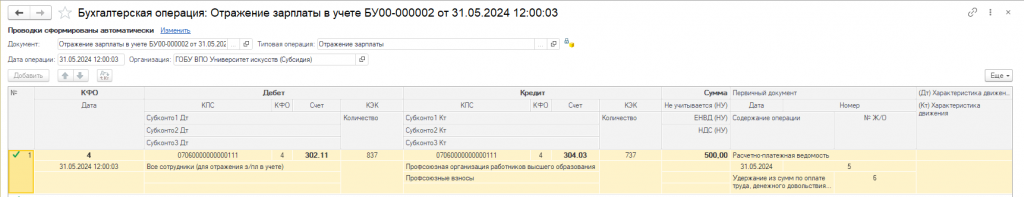
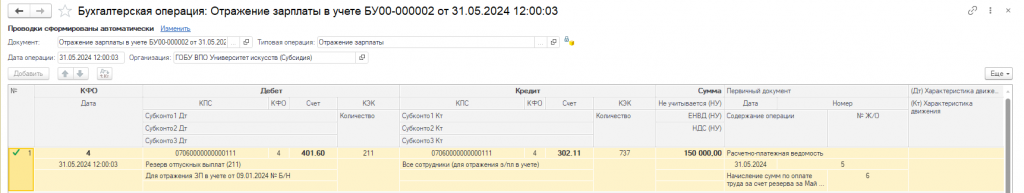
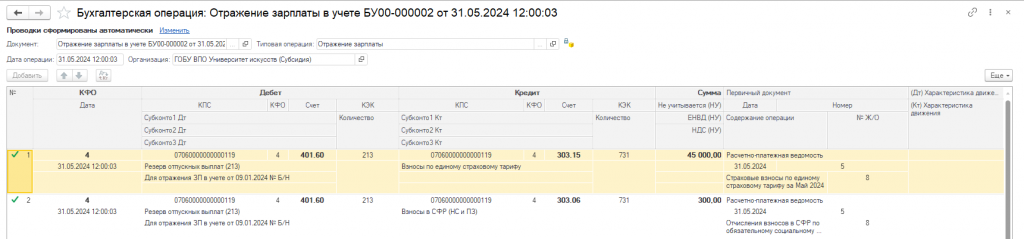
2. Отражение отпускных выплат за счет резерва. Расходы по отпускным за счет оценочных обязательств (резервов) учитываются на счете 401.60 «Резервы предстоящих расходов». В документе отражения зарплаты для данной проводки используется операция «Начисление сумм по оплате труда за счет резерва». По гиперссылке счета дебета указать счет 401.60 и аналитику к этому счету — по какому резерву отражено начисление и обязательство.
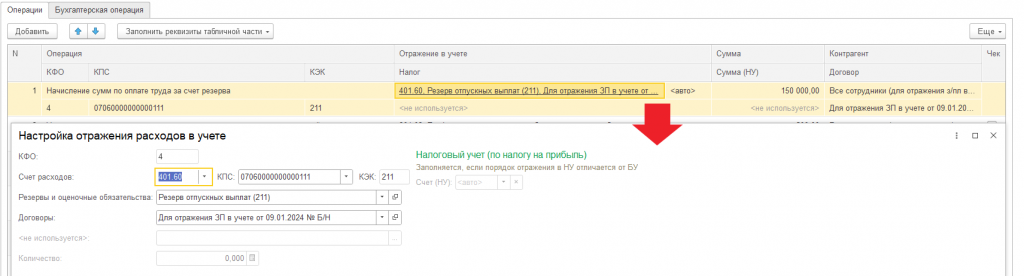
Результат проведения операции:
Расходы по страховым взносам, которые были исчислены с сумм отпускных выплат, отражаются с использование типовых операций для обычных плановых начислений. Отличие будет заключаться в уточнении реквизитов отнесения расходов — вместо 109.00 (401.20) выбирается счет 401.60 и его аналитика.
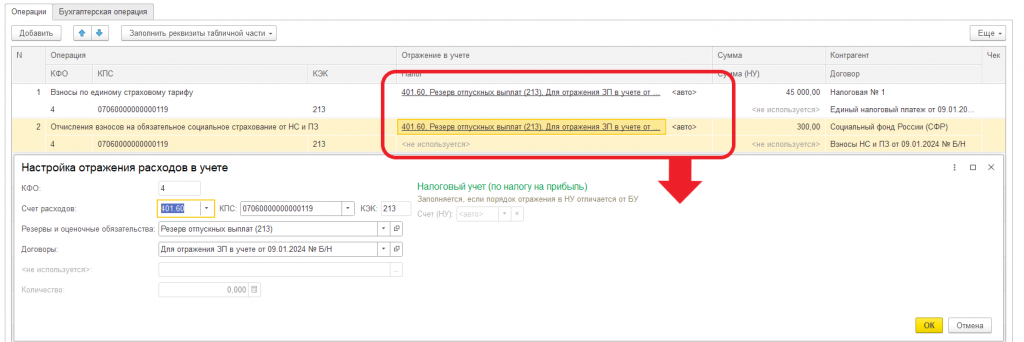
Результат проведения:
3. Отражение начислений по больничным листам. В бухгалтерском учете учреждение может начислить только три дня по листку нетрудоспособности за счет работодателя, а также удержать НДФЛ с начисленной суммы больничного. Такой больничный относится к операции по пособиям за счет работодателя и учитывается на статье КОСГУ 266 «Социальные пособия и компенсации персоналу в денежной форме».
Для начисленной суммы пособия выбрать операцию «Начисление пособий и др. выплат за счет средств работодателя», по реквизиту КЭК уточнить на 266. В параметрах счета дебета задать счет отнесения расходов.
Операция по удержанию НДФЛ также будет относиться на статью 266 (что исчислили, с того и удержали).
Реквизиты Контрагента и обязательства указываются такие же, как для начисленной зарплаты и налога.
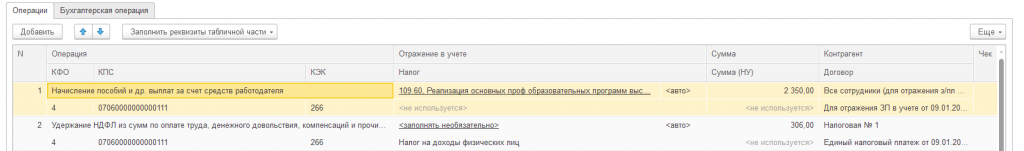
Результат проведения:
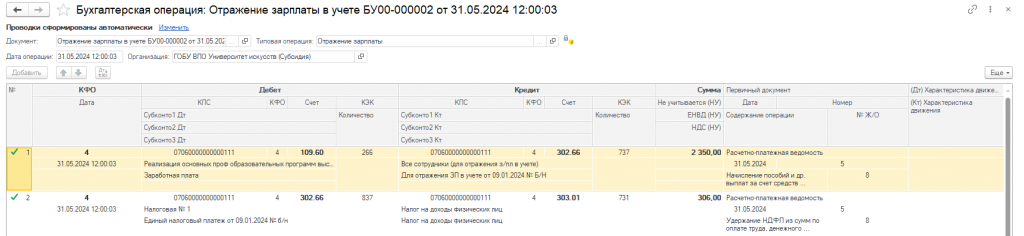
Обратите внимание, что корреспондирующий счет расчетов определяется по указанному реквизиту КОСГУ. Например, указана статья 266, ей соответствует счет 302.66 «Расчеты по социальным пособиям и компенсациям персоналу в денежной форме», для 211 — 302.11 и т. д.