и нажмите кнопку «В корзину».



Списание кредиторской задолженности, невостребованной кредиторами
В программе 1С: Бухгалтерия государственного учреждения, редакция 2.0.96
1С: БГУ редакция 2.0.96
Кредиторская задолженность государственного учреждения — это обязательства учреждения в денежной форме перед поставщиками и подрядчиками за приобретенные товары, выполненные работы и оказанные услуги. Сюда же относится задолженность по налогам и сборам.
В качестве кредиторов государственного учреждения могут выступать физические и юридические лица.
Невостребованная кредиторская задолженность — это задолженность, на которую кредитор не предъявил свои законные права по истечении установленного законом срока. Такая задолженность включается в состав доходов учреждения.
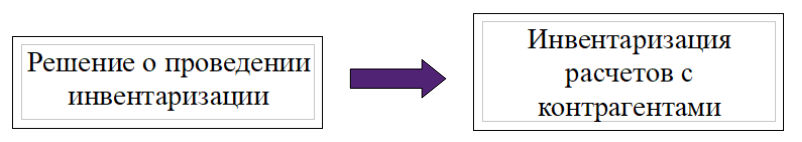
Списать невостребованную кредиторскую задолженность возможно только на основании проведения Инвентаризации расчетов с контрагентами.
Оформление Инвентаризации расчетов производится на основании Решения о проведении инвентаризации.
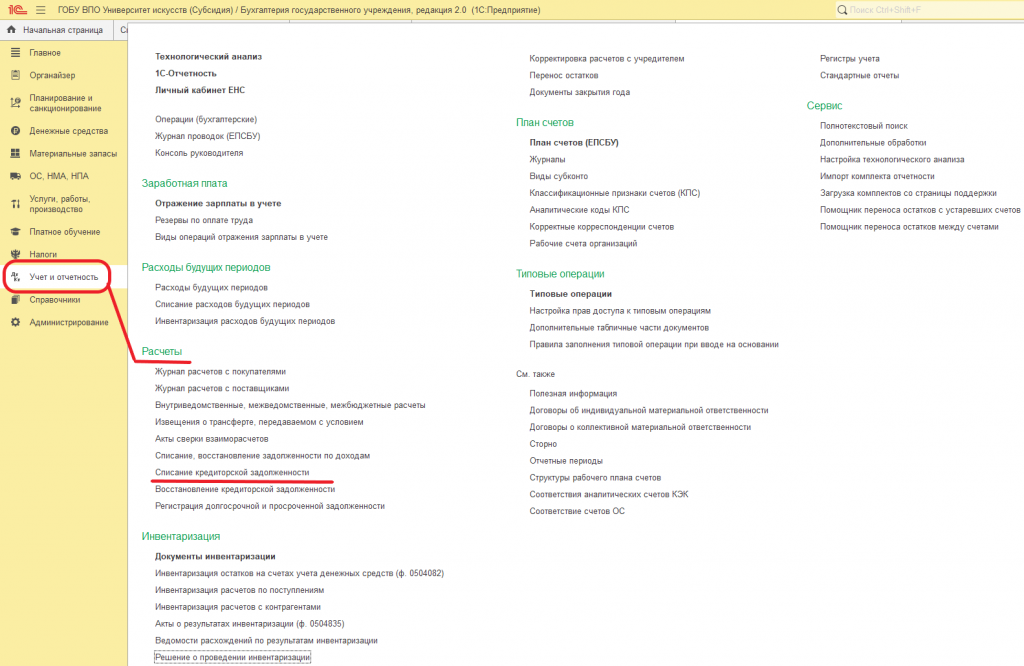
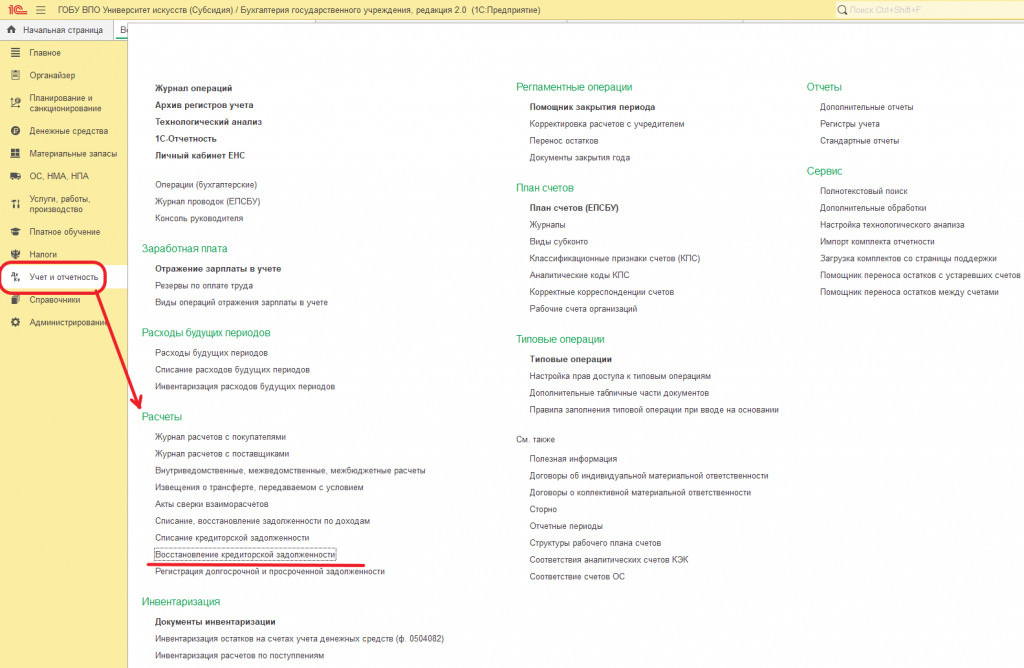
Для проведения списания невостребованной задолженности в программе 1С Бухгалтерия государственного учреждения используется документ «Списание кредиторской задолженности» (раздел «Учет и отчетность» - группа «Расчеты»)
Кредиторская задолженность, невостребованная кредиторами, подлежит отражению (наблюдению) на забалансовом счете 20 «Задолженность, невостребованная кредиторами» с момента принятия комиссией учреждения решения о выбытии с балансового учета в течение срока исковой давности.
И первый реквизит документа, с которого необходимо начать его заполнение, это вид операции. Вид операции соответствует видам кредиторской задолженности, прописанных в методических рекомендациях, доведенных письмом Минфина России от 01.12.2021 г. № 02-07-07/98091:
- Списание кредиторской задолженности с балансового учета с последующим наблюдением на забалансовом счете 20 «Задолженность, невостребованная кредиторами».
К такой задолженности относится:
• информация о кредиторе утратила актуальность, отсутствуют данные о кредиторе, отсутствует кредитор (невозможность контакта);
• прекращение обязательств в связи со смертью (ликвидацией) контрагента и отсутствием информации о наличии преемников;
• наличие письменного заявления об отказе от переплаты.
- Списание кредиторской задолженности с балансового учета без последующего наблюдения на забалансовом счете 20 «Задолженность, невостребованная кредиторами».
Такая задолженность характеризуется признаками:
• окончание сроков исковой давности, установленных сроков наблюдения;
• наличие письменного заявления об отказе от внесенной переплаты (в случае наличия задолженности на балансе);
• прощение долга (при наличии на балансе);
• издание специальных актов исполнительной власти (органов местного самоуправления) при наличии задолженности на балансе.
- Прекращение наблюдения за задолженностью на забалансовом счете 20 в следующих случаях:
• окончание сроков исковой давности;
• прекращение обязательств в связи со смертью (ликвидацией) контрагента и отсутствием требований от преемников в установленные сроки;
• наличие письменного заявления об отказе от внесенной переплаты;
• прощение долга, отраженного на забалансе;
• издание специальных актов исполнительной власти (органов местного самоуправления).
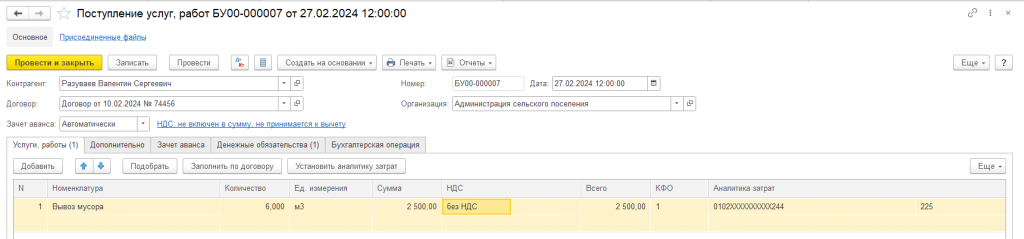
Рассмотрим условный пример. Казенному учреждению «Администрация сельского поселения» в феврале 2024 года были оказаны услуги по вывозу мусора на сумму 2500 рублей без НДС. Был оформлен документ «Поступление услуг, работ».
В марте этого же года появилась информация о ликвидации контрагента по причине процедуры банкротства. Комиссией органа исполнительной власти было решено списать с балансового учета данную кредиторскую задолженность и установить дальнейшее наблюдение до того момента, пока не будет известен правопреемник ликвидированного контрагента.
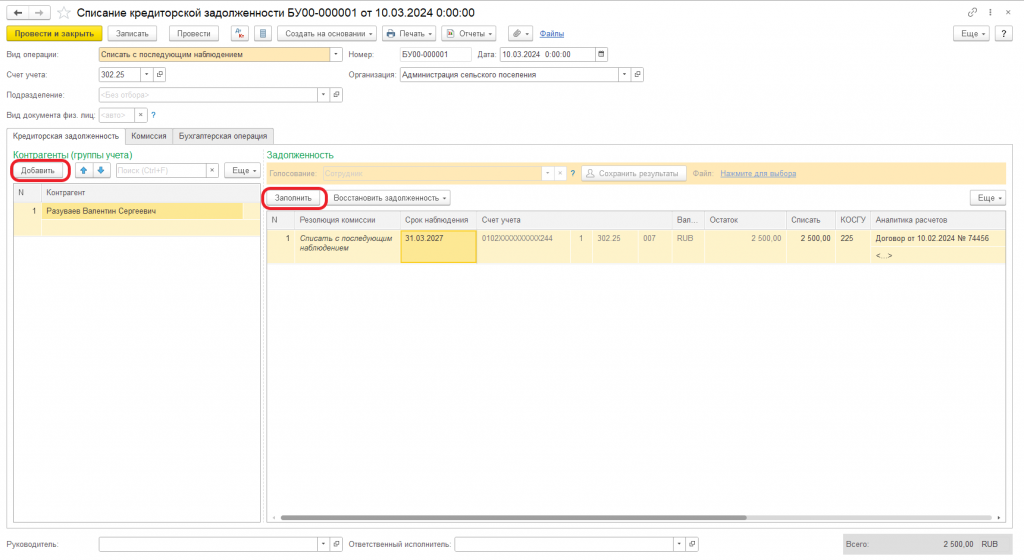
В документе «Списание кредиторской задолженности» следует выбрать вид операции «Списать с последующим наблюдением».
Счет учета указывается в соответствии с счетом остатка кредиторской задолженности. В нашем примере это 302.25.
Закладка с информацией о кредиторской задолженности. Сначала следует заполнить поле «Контрагенты». В поле «Контрагенты» кредитора следует добавить вручную по кнопке «Добавить». Поле «Задолженность» заполняется автоматически по кнопке «Заполнить». В ручном режиме ввести дату, по которую планируется вести наблюдение за задолженностью, в качестве срока исковой давности или любого другого срока.
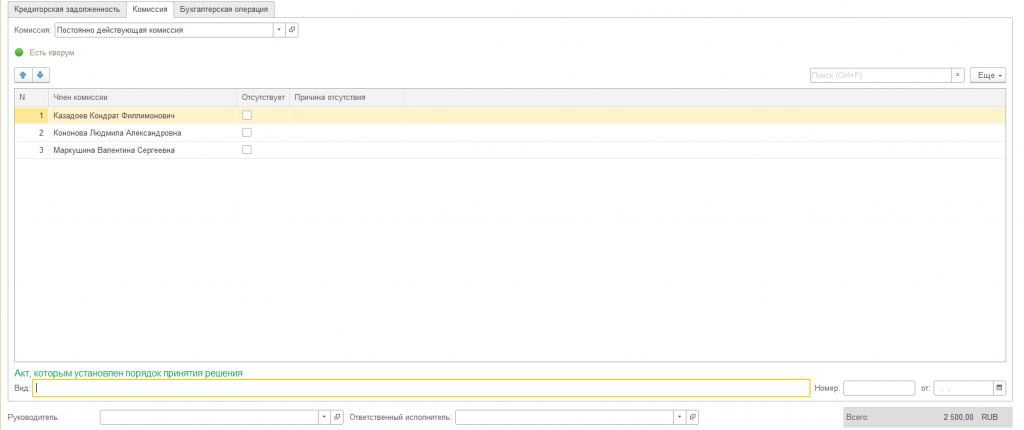
На закладке «Комиссия» обязательно указываются реквизиты постоянно действующей комиссии.
Для проведения документа необходимо обязательно заполнить результаты голосования членов комиссии. Результаты голосования проставляются на закладке «Кредиторская задолженность».
Если члены комиссии проголосовали по разному, то в поле «Голосование» выбирается ФИО члена комиссии, а затем по кнопке «Решение сотрудника» устанавливается его выбор.
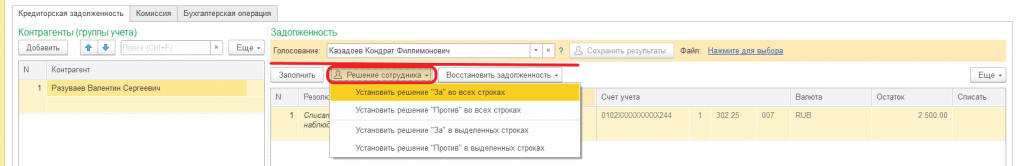
После сохранить результат голосования по кнопке «Сохранить результаты».
Если известно, что все члены комиссии проголосовали единогласно «За» или «Против», можно воспользоваться командой «Единогласное решение»:
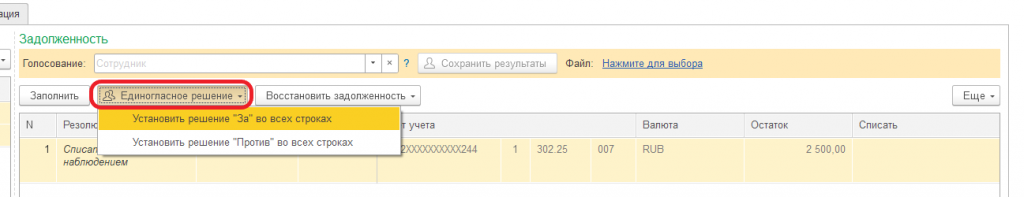
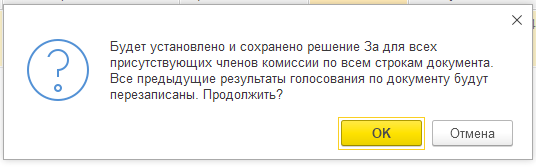
Будет выведено окно-предупреждение, в котором нужно ответить утвердительно.
Результат заполнения документа:
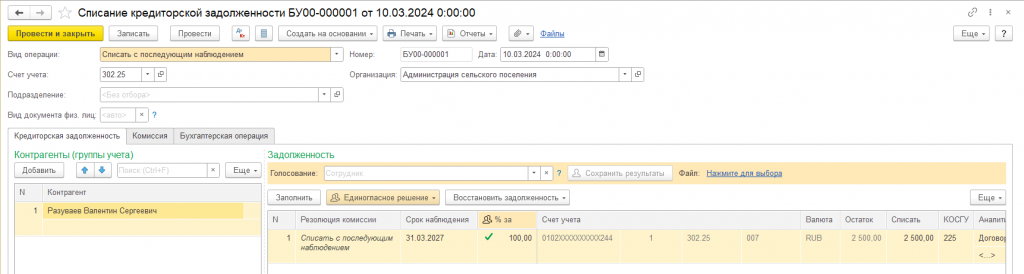
На закладке «Бухгалтерская операция» следует выбрать типовую операцию «Списание кредиторской задолженности с последующим наблюдением». КПС для счета 401.10 должен быть с типом «КДБ» 20705000100000000 «Прочие безвозмездные поступления в бюджеты сельских поселений» (или иной другой в зависимости от кого списывается задолженность).
Результат проведения документа:
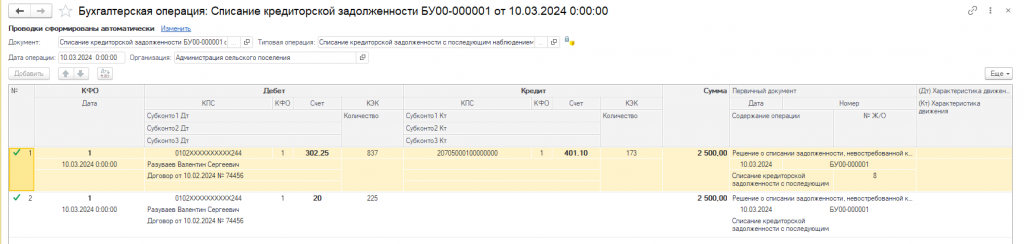
Сумма задолженности отразилась на забалансовом счете 20. На нем она будет числиться в течение срока исковой давности или до тех пор, пока не выяснится преемник от контрагента.
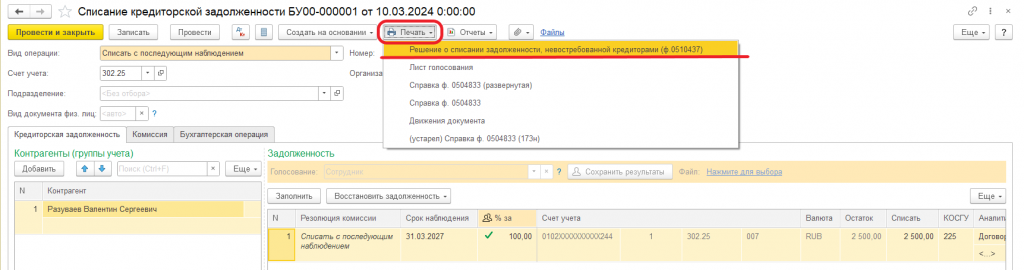
В документе «Списание кредиторской задолженности» можно сформировать печатную форму документа «Решение о списании задолженности, невостребованной кредиторами» по форме 0510437.
Предположим, что в июне 2024 года у ликвидированного индивидуального предпринимателя определился правопреемник, который предъявил требование об уплате причитающейся суммы долга от учреждения.
Для отражения данной операции введем документ «Восстановление кредиторской задолженности», который расположен в разделе «Учет и отчетность», группа «Расчеты».
Вид операции - «Восстановление задолженности, учитываемой на забалансе» (на 20 счете);
«Контрагент-заявитель» - тот, кто заявил права на кредиторскую задолженность и в дальнейшем будет получателем денежных средств по ней;
Указать реквизиты первичного документа-основания (например, заявления);
Установить флажок «Заявитель является правопреемником первоначального кредитора», уточнить наименование кредитора, по которому была отражена задолженность на забалансе;
В документы списания добавить из предложенного списка документ отражения кредиторской задолженности на забалансе:
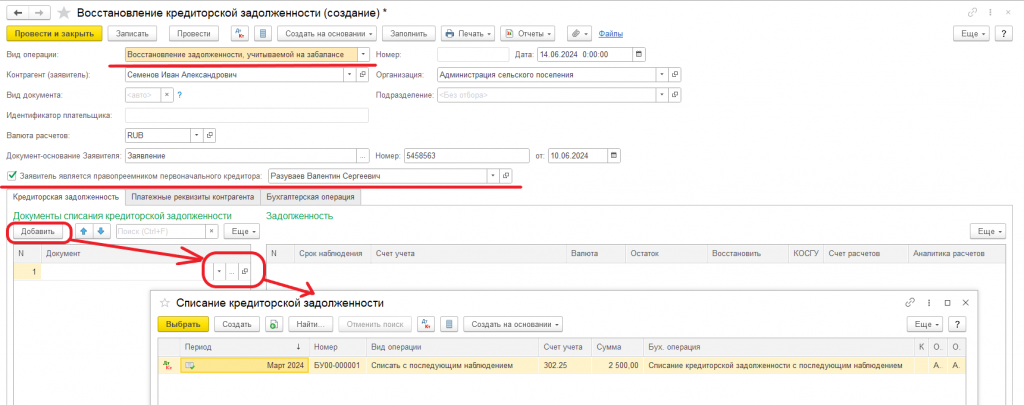
Поле «Задолженность» отразится автоматически на осноовании выбранного документа:
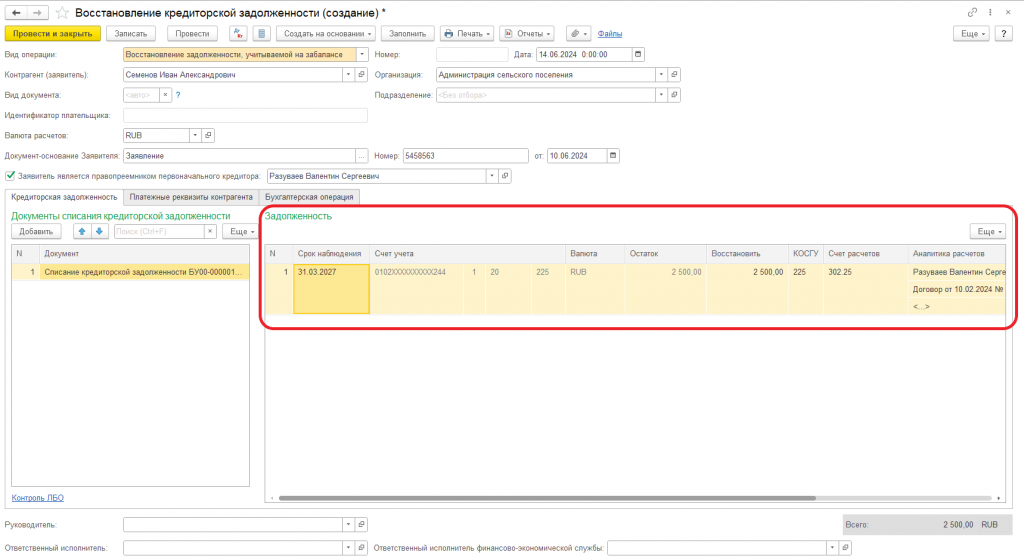
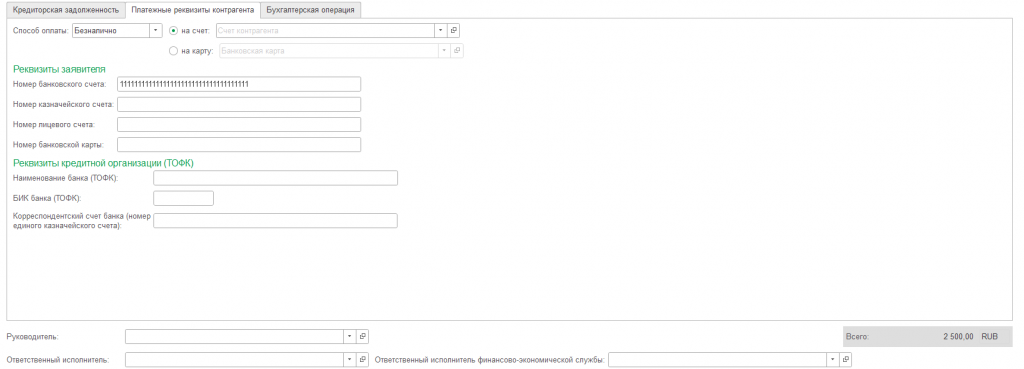
На закладке «Платежные реквизиты контрагента» можно указать способ выплаты и банковские реквизиты для перечисления. Номер банковского счета обязателен для заполнения.
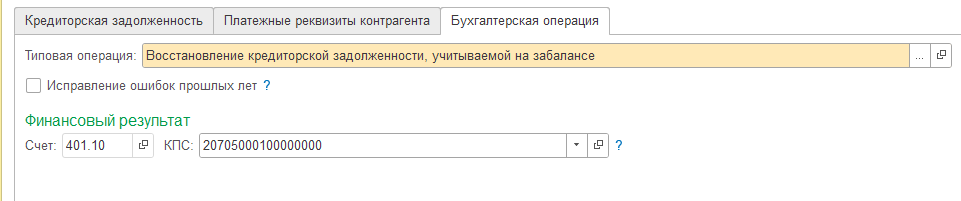
На закладке «Бухгалтерская операция» выбирается типовая операция «Восстановление кредиторской задолженности, учитываемой на забалансе». КПС для счета 401.10 указать с видом КДБ.
Результат проведения документа:
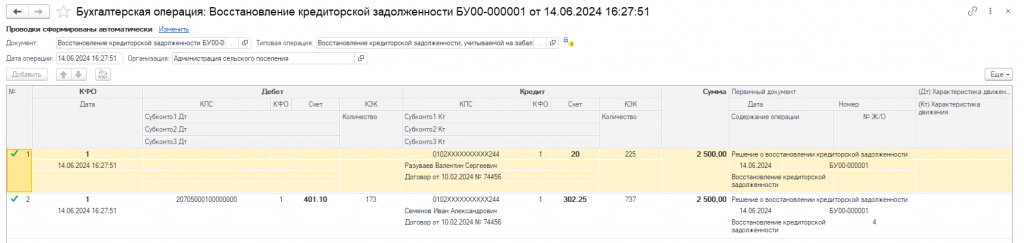
Произошло уменьшение остатка на забалансовом счете 20 и прекращено наблюдение за задолженностью раньше установленного срока.
Такой порядок учета повышает контроль в сфере государственных финансов.