и нажмите кнопку «В корзину».



Переоценка внеоборотных активов в программах 1С:ERP и 1С:КА
В статье приведены основные положения о порядке Переоценки внеоборотных активов согласно российским стандартам бухгалтерского учета отчетности.
Основные средства
Переоценка стоимости:
Согласно пункту 13 Федерального стандарта бухгалтерского учета (ФСБУ) №6/2020 («Учет основных средств»), основные средства могут учитываться либо по первоначальной стоимости, либо по переоценённой стоимости, если последняя определима надежным образом.
Критерии применения переоценки:
Применение переоцененной стоимости рекомендуется, особенно если первоначальная стоимость значительно отличается от рыночной (текущей), или актив подвержен высоким рискам изменений справедливой стоимости (пункт 13 ФСБУ №6/2020, пункт 31 Международного стандарта финансовой отчетности (МСФО) IAS 16).
Обоснование выбора метода оценки:
Если разница между фактической стоимостью приобретения и реальной рыночной ценой значительна, использование справедливой стоимости становится предпочтительным вариантом, поскольку обеспечивает наиболее точную картину финансового состояния организации (пункт 69a ФСБУ №4/2019).
Проверка на обесценение:
Независимо от выбранного способа последующей оценки (по исторической стоимости или по переоценке), организация обязана регулярно проверять наличие признаков возможного обесценения активов (пункты 38–41 ФСБУ №6/2020, МСФО IAS 36).
Для объектов, подвергшихся переоценке, именно эта переоценённая стоимость принимается за базу сравнения при проведении теста на обесценение (пункт 38 ФСБУ №6/2020, пункт 18 МСФО IAS 36).
Способы проведения переоценки:
Организация вправе самостоятельно провести переоценку, используя доступные рыночные данные (например, информация с аукционов, аналогичных сделок купли-продажи, расчеты рентабельности вложений и прочее).
Альтернативный вариант — привлечение стороннего профессионального оценщика, обладающего необходимыми компетенциями и опытом.
Нематериальные активы
Условия применения переоценки:
Возможность учета нематериального актива по переоценённой стоимости существует лишь при условии наличия активного рынка для подобного типа активов (пункт 17 ФСБУ №14/2020 «Нематериальные активы»).
Необходимость проверки на обесценение:
Как и для основных средств, нематериальные активы подлежат регулярному тестированию на предмет возможных потерь ценности независимо от применяемого метода учёта (пункты 43–44 ФСБУ №14/2020, МСФО IAS 36).
Таким образом, учет основных средств и нематериальных активов требует соблюдения указанных стандартов и регулярного мониторинга для своевременного выявления рисков снижения их стоимости и принятия мер для отражения объективной картины имущества предприятия.
Учет переоценки основных средств в налоговом учете и в соответствии с ПБУ 18 (Учет расчетов по налогу на прибыль):
В налоговом учете переоценка не учитывается. Это ключевой момент. Налоговый кодекс РФ не предусматривает возможности переоценки основных средств для целей расчета налога на прибыль. Это значит, что при расчете налогооблагаемой прибыли амортизация начисляется исходя из первоначальной (или восстановительной, если была модернизация/реконструкция) стоимости объекта, без учета переоценок.
Для целей применения ПБУ 18 переоценка основных средств формирует отложенный налог (ПБУ18:8):
Поскольку переоценка признается в бухгалтерском учете, но не признается в налоговом, возникает временная разница. Эта разница, в свою очередь, приводит к возникновению отложенного налогового актива (ОНА) или отложенного налогового обязательства (ОНО). В данном случае, при дооценке основных средств, как правило, возникает ОНО, так как бухгалтерская стоимость актива становится выше налоговой.
Для основных средств, отличных от ИН, ОНО корреспондирует с «Накопленной дооценкой внеоборотных активов» в капитале (ФСБУ6; ФСБУ14:26, ФСБУ4:21):
-
Относится к основным средствам, кроме инвестиционной недвижимости (ИН).
-
ОНО возникает из-за дооценки основных средств. Начисленная амортизация в бухгалтерском учете будет выше, чем в налоговом (т.к. база амортизации в бухгалтерском учете увеличена из-за дооценки). Это приводит к временной разнице, которая формирует ОНО.
-
Корреспондирует с "Накопленной дооценкой внеоборотных активов" (или "Добавочным капиталом"). Дооценка, как правило, отражается в составе добавочного капитала организации. Сумма ОНО, возникающая из-за этой дооценки, также влияет на величину капитала. Фактически, эта проводка показывает, что часть добавленной стоимости актива в виде дооценки "съедается" будущими налоговыми выплатами.
Временные разницы, возникающие при переоценке ИН, учитываются в величине расхода (дохода) по налогу на прибыль (ПБУ18:20):
-
Относится к инвестиционной недвижимости (ИН).
-
Временные разницы влияют на текущий налог на прибыль. Если инвестиционная недвижимость переоценивается по справедливой стоимости, то изменения справедливой стоимости отражаются в составе финансовых результатов (прибыли или убытка). Соответственно, возникающие временные разницы напрямую влияют на расчет текущего налога на прибыль. В отличие от основных средств, отличных от ИН, здесь не формируется ОНО, связанное с капиталом.
Эти положения регулируют порядок отражения последствий переоценки основных средств в бухгалтерском и налоговом учете. Основная цель ПБУ 18 – показать влияние бухгалтерского учета (включая переоценку) на расчет налога на прибыль. Важно понимать, что переоценка, хоть и не признается в налоговом учете, тем не менее, оказывает косвенное влияние на налоговые показатели через механизм отложенных налогов, предусмотренный ПБУ 18. Различие в учете инвестиционной недвижимости и других ОС обусловлено разным способом признания переоценки в бухгалтерском учете.
В ФСБУ 6 описано два метода переоценки:
-
переоценка отличных от инвестиционной недвижимости основных средств проводится путем пересчета их первоначальной стоимости и накопленной амортизации таким образом, чтобы балансовая стоимость объекта основных средств после переоценки равнялась его справедливой стоимости;
-
допустимым является также способ проведения переоценки основных средств, при котором сначала первоначальная стоимость объекта основных средств уменьшается на сумму амортизации, накопленной по нему на дату переоценки, а затем полученная сумма пересчитывается таким образом, чтобы она стала равной справедливой стоимости этого объекта основных средств.
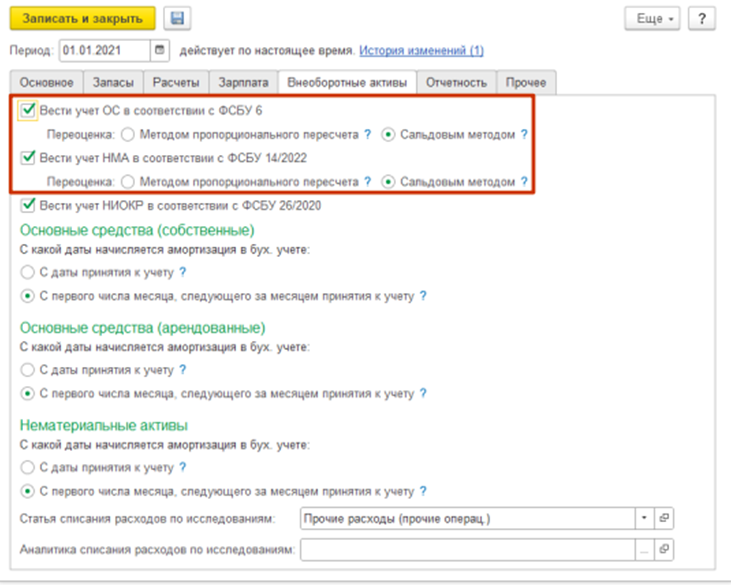
В конфигурации первый метод назван методом пропорционального пересчета, второй - сальдовым методом. Метод переоценки выбирается в учетной политике.
Переоценка ОС сальдовым методом
Первоначальная стоимость ОС = 1 200 000 руб.
СПИ – 12 месяцев
Начислена амортизация за 2 месяца.
Вводим документ «Переоценка ОС». Дооцениваем ОС до 1 400 000 руб.
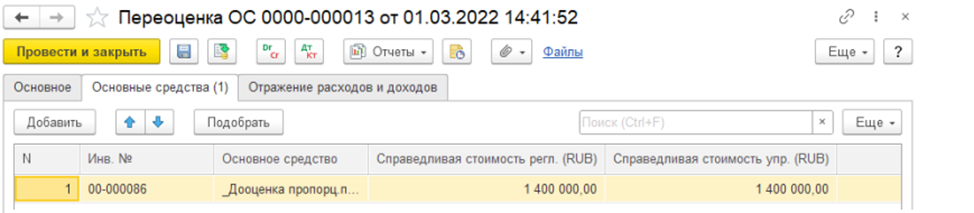
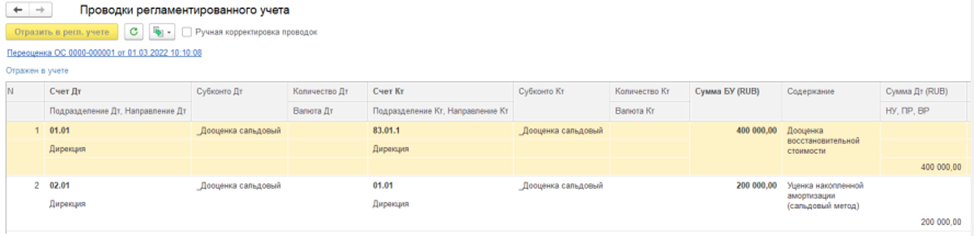
Формируются проводки по дооценке восстановленной стоимости за счет добавочного капитала и уменьшение накопленной амортизации.
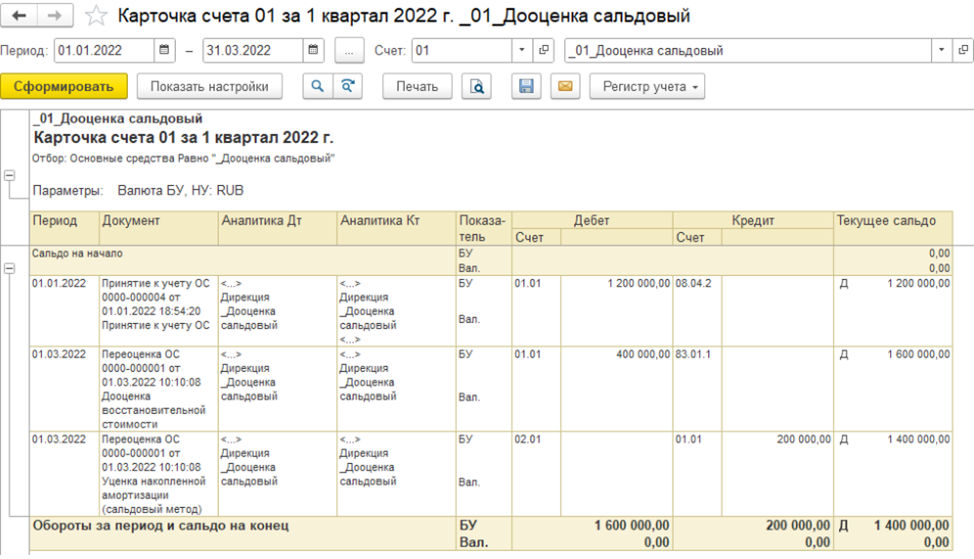
При проведении документа «Переоценка ОС» первоначальная стоимость стала равна 1 400 000 руб. Так как переоценка происходит в бухгалтерском учете, то образуются временные разницы.
Рекомендация БМЦ Р-102/2019-КПР «Порядок учета налога на прибыль»:
Сумма отложенного налога на прибыль отражается по дебету или кредиту счета 99 "Прибыли и убытки" (субсчет "Отложенный налог на прибыль") в корреспонденции соответственно с кредитом или дебетом счетов 09 "Отложенные налоговые активы" или 77 "Отложенные налоговые обязательства". Указанная сумма определяется как результат умножения соответствующей налоговой ставки на величину изменений временных разниц за отчетный период в связи с операциями, результаты которых подлежат включению в бухгалтерскую прибыль (убыток). Увеличение налогооблагаемых временных разниц или уменьшение вычитаемых временных разниц за отчетный период приводит к образованию расхода по отложенному налогу, который отражается по дебету счета 99 в корреспонденции с кредитом счета 09 или 77. Увеличение вычитаемых временных разниц или уменьшение налогооблагаемых временных разниц за отчетный период приводит к образованию дохода по отложенному налогу, который отражается по дебету счета 09 или 77 в корреспонденции с кредитом счета 99.
В случае изменений временных разниц за отчетный период в связи с операциями, результаты которых не включаются в бухгалтерскую прибыль (убыток), таких как переоценка внеоборотных активов, курсовые разницы по зарубежной деятельности и др., образующийся отложенный налог на прибыль отражается применительно к порядку, предусмотренному пунктом 5 настоящей Рекомендации. При этом вместо счета 99 "Прибыли и убытки" в бухгалтерских записях участвует счет 83 "Добавочный капитал" или другой соответствующий счет, на который относятся результаты самих операций. Так, например, увеличение отложенного налогового обязательства в связи с приростом налогооблагаемой временной разницы в результате дооценки основного средства отражается по дебету счета 83 "Добавочный капитал" (субсчет "Дооценка основных средств") в корреспонденции соответственно с кредитом счета 77 "Отложенные налоговые обязательства". Отраженный в соответствии с настоящим пунктом отложенный налог на прибыль не учитывается при формировании чистой прибыли за отчетный период, но учитывается при формировании совокупного финансового результата за этот период.
В соответствии с ФСБУ 6 и рекомендацией БМЦ Р-102/2019-КПР налог на прибыль от операций дооценки:
-
Изменяется (увеличивается) при увеличении временных разниц вследствие операций дооценки и признании ОНО – Дт 83 Кт 77
-
Изменяется (уменьшается) при уменьшении временных разниц вследствие операций уценки за счет предыдущей дооценки и погашении ОНО – Дт 77 Кт 83
-
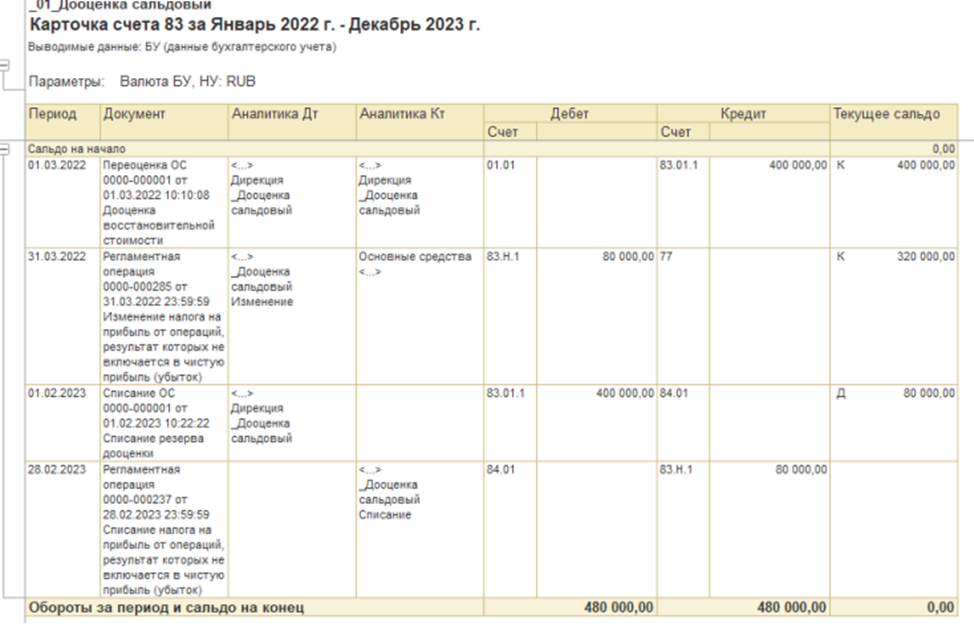
Списывается на нераспределенную прибыль при списании объекта основных средств – Дт 84 Кт 83
-
Пересчитывается при изменении ставки налога на прибыль Дт 83 Кт 84
Учет сумм дооценки и налога на плане счетов:
-
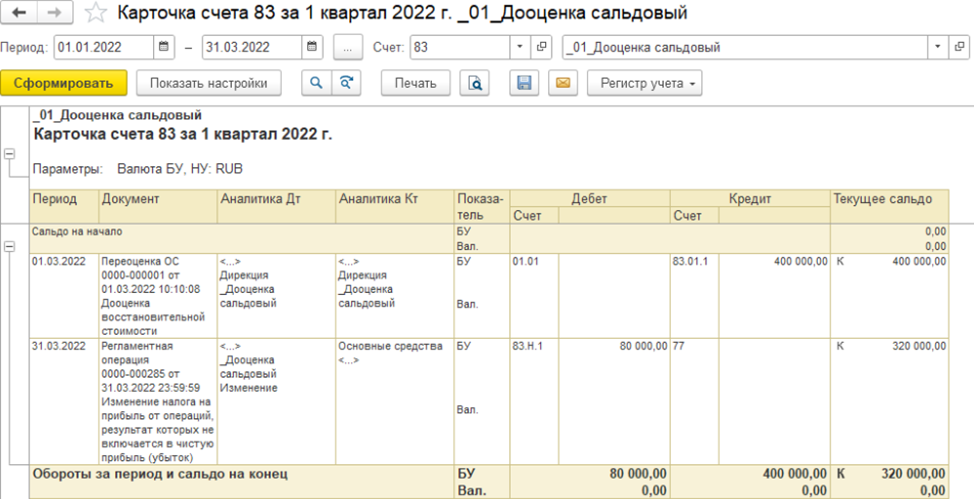
У счетов 83.01 включен налоговый учет и учет по подразделениям и направлениям деятельности. Налог на прибыль от операций дооценки будет рассчитываться по остаткам ВР на счетах 83.01.
-
Для учета налога на прибыль от операций дооценки добавлены счета 83.Н.
При проведении регламентных операциях выполняется начисление отложенного налогового обязательства за счет добавочного капитала.
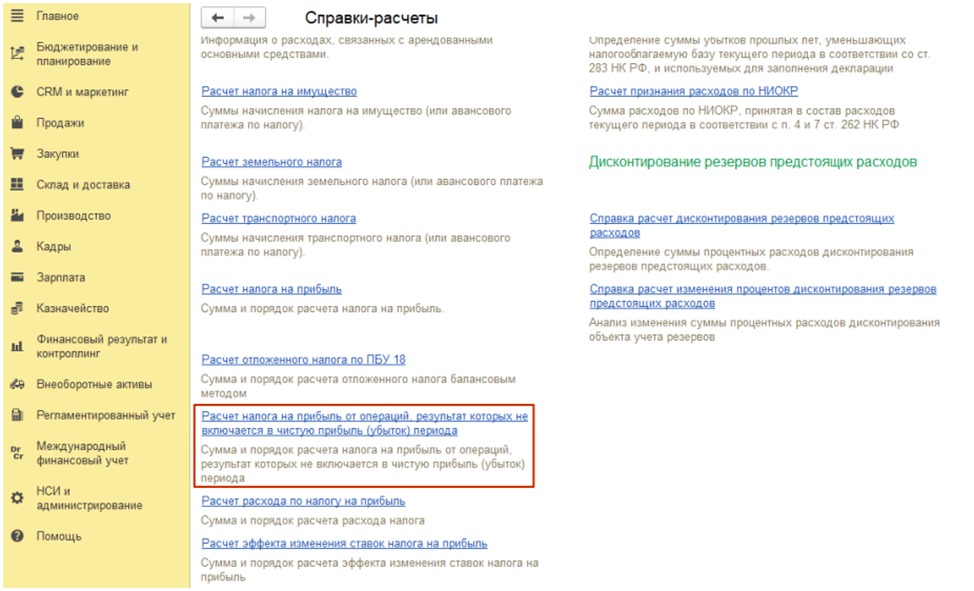
Расчет налога можно найти в справке-расчеты «Расчет налога на прибыль от операций, результат которых не включается в чистую прибыль (убыток) периода»
Погашение накопленной дооценки согласно ФСБУ 6:
Суммы переоценки отличных от инвестиционной недвижимости основных средств, отраженные в составе совокупного финансового результата без включения в прибыль (убыток), формируют показатель накопленной дооценки таких основных средств. Первоначально накопленная дооценка отражается обособленно в составе капитала в бухгалтерском балансе организации.
Впоследствии накопленная дооценка списывается на нераспределенную прибыль организации одним из следующих способов:
1. Единовременно при списании объекта основных средств, по которому была накоплена дооценка;
2. (Не поддерживается в программе) по мере начисления амортизации по объекту основных средств. В этом случае подлежащая списанию часть накопленной дооценки представляет собой положительную разницу между величиной амортизации за период, рассчитанной исходя из первоначальной стоимости объекта основных средств с учетом последней переоценки, и суммой амортизации за этот же период, рассчитанной исходя из первоначальной стоимости объекта основных средств без учета переоценок.
Переоценка ОС методом пропорционального пересчета
Первоначальная стоимость ОС = 1 200 000 руб.
СПИ – 12 месяцев
Начислена амортизация за 2 месяца.
Вводим документ «Переоценка ОС». На закладке «Основное» по ФСБУ 6 выбираем способ переоценки по справедливой стоимости.
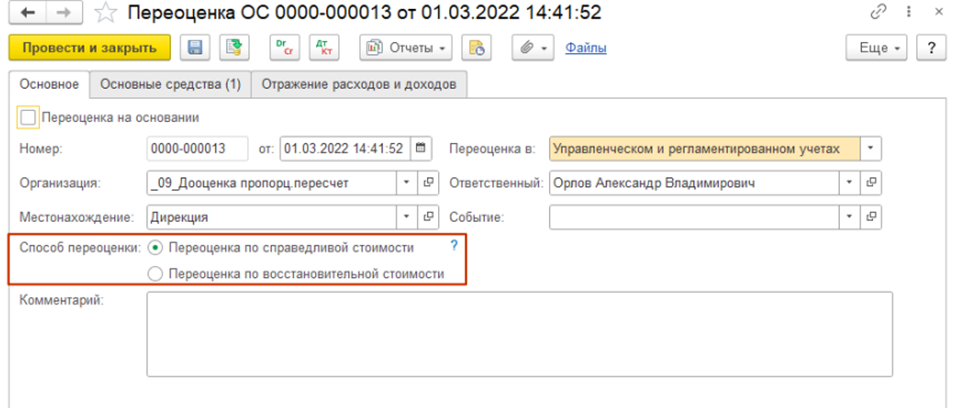
Вводим справедливую стоимость равную 1 400 000 руб.
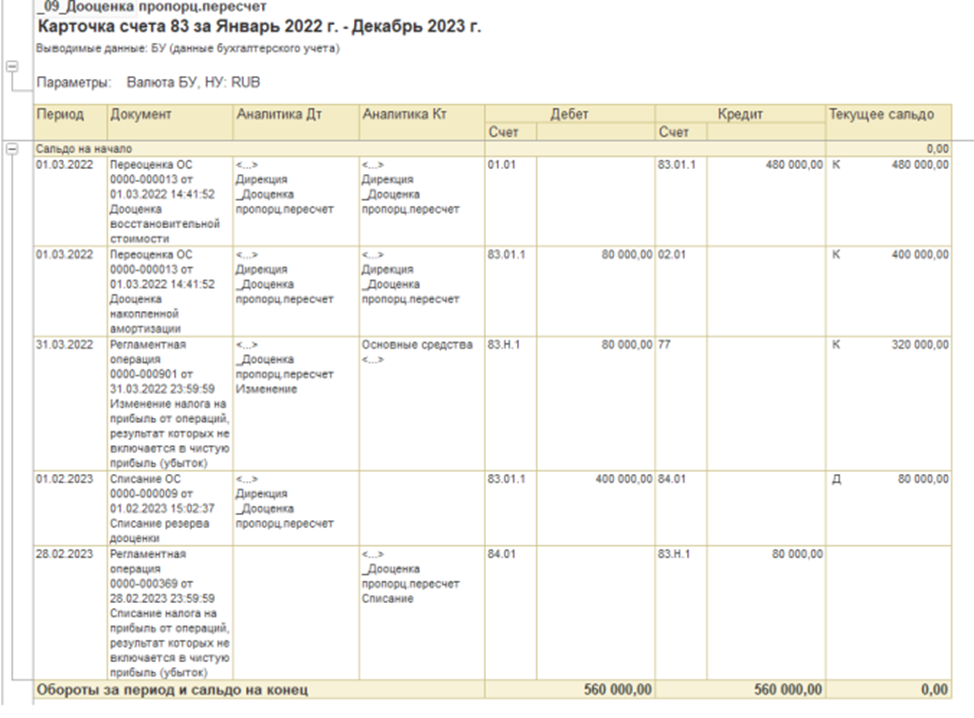
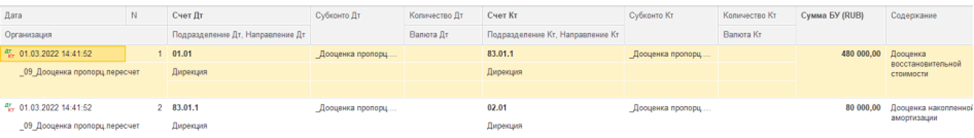
При отражении документа в регламентированном учете формируются проводки по дооценки восстановленной стоимости и накопленной амортизации.
Для целей переоценки вычисляется коэффициент пересчета:
К = СС/БС, где СС – справедливая стоимость, БС – балансовая стоимость.
1 400 000 / 1 000 000 = 1,4;
Первоначальная стоимость 1 200 000 * 1,4 = 1 680 000;
Накопленная амортизация 200 000 * 1,4 = 280 000;
Увеличение первоначальной стоимость 1 680 000 – 1 200 000 = 480 000;
Увеличение накопленной амортизации 280 000 – 200 000 = 80 000.
При проведении регламентных операциях формируются проводки так же, как и при сальдовом методе.